



하반기 해외 대형 프로젝트를 수주할 가능성이 높은 것으로 전망됐다.
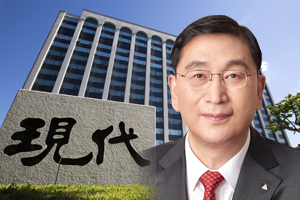
| ▲ 윤영준 현대건설 대표이사 사장. |
강경태 한국투자증권 연구원은 9일 현대건설 목표주가를 6만2천 원에서 6만7천 원으로 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.
현대건설 주가는 8일 5만7700원으로 거래를 마감했다.
강 연구원은 “현대건설이 상반기에만 별도기준 수주목표의 80%를 달성했다”며 “하반기는 해외 프로젝트 신규수주 성과가 잇달아 생겨날 것이다”고 내다봤다.
현대건설은 하반기 플랜트, 인프라 등 다양한 분야에서 해외수주를 확보할 가능성이 큰 것으로 분석됐다.
사우디아라비아 자프라 가스전 3번 패키지, 페루 친체로공항 본공사, 이집트 엘다바 원자력발전소, 쿠웨이트 수아이바 항만공사 등이 수주 가능성이 높은 프로젝트로 꼽혔다.
강 연구원은 “유가 회복에 힘입어 중동 주요 산유국들이 추가 프로젝트를 발주할 가능성도 남아 있어 현대건설의 입찰 기회는 더욱 늘어날 수 있다”고 바라봤다.
현대건설은 주택부문에서 차질없이 공사가 이뤄진 데 힘입어 2분기 시장 기대에 부합하는 실적을 거뒀을 것으로 파악됐다.
현대건설은 2분기 연결기준으로 매출 4조5515억 원, 영업이익 2204억 원을 냈을 것으로 추정됐다. 지난해 2분기보다 매출은 0.2%, 영업이익은 43.2% 늘어난 것이다. [비즈니스포스트 감병근 기자]




