중국 굴착기시장에서 하반기에 실적이 개선될 것으로 전망됐다.
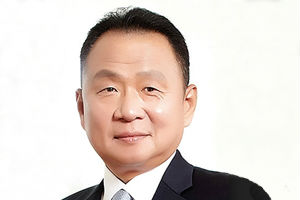
| ▲ 손동연 두산인프라코어 대표이사 사장. |
이동헌 대신증권 연구원은 27일 두산인프라코어 목표주가를 8천 원, 투자의견을 매수(BUY)로 유지했다.
직전 거래일인 24일 두산인프라코어 주가는 7230원에 거래를 마쳤다.
이 연구원은 “하반기 중국 굴착기시장에서 경쟁이 완화할 것”이라며 “중국에서 홍수가 난 영향을 받아 복구하려는 수요가 높아질 수 있다”고 예상했다.
두산인프라코어는 올해 초 중국 굴착기시장에서 1년에 17만 대 판매를 예상했으나 최근 24만 대로 예상치를 늘렸다.
중국 굴착기 시장에 진출한 외자업체 가운데 두산인프라코어가 차지한 점유율도 매년 높아지고 있다. 2019년 20.4%에서 올해 상반기에 23%까지 높아졌다.
중국 자회사인 두산인프라코어차이나(DICC)의 소송 문제도 올해 안에 마무리돼 불확실성이 줄어들 것으로 예상된다.
두산그룹은 두산인프라코어차이나 소송과 관련해 IMM 프라이빗에쿼티(PE), 하나금융투자PE, 미래에셋자산운용PE 등 재무적투자자(FI)들과 주식 매매대금 지급 청구소송을 진행하고 있으며 대법원 판결만 남겨뒀다.
이 밖에 신흥국 시장과 선진국 시장에서도 하반기에 실적이 개선될 것으로 전망됐다.
두산인프라코어는 2020년 연결기준으로 매출 7조9820억 원, 영업이익 6070억 원을 낼 것으로 예상됐다. 이 연구원이 내놓은 기존 전망치보다 매출은 1.7% 늘어나고 영업이익은 8.5% 줄어드는 것이다. [비즈니스포스트 이정은 기자]