하반기도 양호한 실적을 이어가면서 주가에 긍정적 요인으로 작용할 것으로 전망됐다.
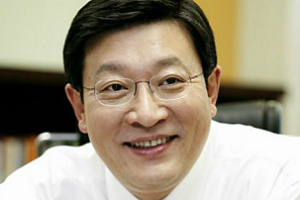
| ▲ 허태수 GS홈쇼핑 대표이사 부회장. |
박종렬 현대차투자증권 연구원은 29일 GS홈쇼핑 목표주가 25만 원, 투자의견 매수(BUY)를 제시했다.
GS홈쇼핑 주가는 28일 20만4200원에 거래를 마쳤다.
박 연구원은 “GS홈쇼핑 주가는 5월 말 16만9200원으로 저점을 보인 뒤 실적 개선과 함께 기관, 외국의 꾸준한 순매수세에 힘입어 상승세로 돌아선 것”이라며 “하반기도 양호한 실적을 낼 것으로 전망되면서 추가적 주가 재평가가 이뤄질 것”이라고 말했다.
GS홈쇼핑은 3분기 별도기준으로 매출 2680억 원, 영업이익 340억 원을 낼 것으로 전망됐다.
2017년 3분기와 비교해 매출과 영업이익은 각각 4.7%, 3% 늘어나는 것이다.
2018년 별도기준 연간 취급고는 4조3455억 원으로 2017년보다 10.8% 증가하고 영업이익은 1413억 원으로 2.2% 줄어들 것으로 예상됐다.
박 연구원은 “GS홈쇼핑은 T-커머스 호조로 TV부문에서 견조한 성장세를 보이는 데 더해 모바일부문에서 높은 성장세를 보이며 취급고가 늘어날 가능성이 있다”며 “2018년 연간 영업이익은 회계 기준 변경 탓에 2017년과 비교해 감소가 불가피하지만 효율적 비용 통제 노력으로 선방할 것”이라고 파악했다. [비즈니스포스트 임수정 기자]