HUFFPOST
HUFFPOST
기업과산업  건설

아이에스동서, 폐기물처리 자회사 호조에 건설도 회복해 실적 좋아져

홍지수 기자 hjs@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

아이에스동서가 건설업황 부진에도 올해 실적이 두드러지게 개선될 것으로 전망됐다.

김세련 이베스트투자증권 연구원은 25일 “아이에스동서는 올해 건설업황의 리스크에도 실적 개선이 두드러질 것”이라며 “건설부문의 성장과 폐기물 등 신사업에 투자가 이어질 것”이라고 내다봤다.
 
아이에스동서, 폐기물처리 자회사 호조에 건설도 회복해 실적 좋아져
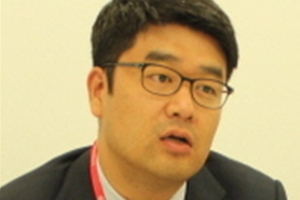
▲ 권민석 아이에스동서 대표이사 사장.

아이에스동서는 1분기 연결기준으로 매출 2157억 원, 영업이익 267억 원을 거뒀다. 지난해 1분기와 비교해 매출은 16.1%, 영업이익은 88.7% 늘었다. 

건설부문의 수익성 개선과 환경부문의 인선이엔티 실적 호조 덕을 봤다.

인선이엔티는 국내 1위의 건설폐기물업체로 아이에스동서에 인수된 뒤 지난해 3분기부터 연결실적에 편입됐다.

1분기 인선이엔티 영업이익률은 23.9%로 직전 분기보다 개선됐다. 건설부문 매출총이익률도 도급사업 18%, 자체개발사업 30% 이상을 보인 것으로 추정됐다.

김 연구원은 “아이에스동서는 영업적자를 냈던 요업부문 이누스를 매각한 뒤 수익성 높은 인선이엔티가 실적 호조를 이끌고 있다”며 “건설부문에서도 2분기 자체사업 현장의 입주가 시작돼 수익성이 대폭 커질 것”이라고 바라봤다.

아이에스동서는 현재 폐기물업체 코엔텍 인수전에 사모펀드 운용사 이앤에프프라이빗에쿼티(E&F)와 함께 참여하는 등 환경부문 신사업 확장을 꾀하고 있다.

아이에스동서는 2020년 연결기준으로 매출 1조2530억 원, 영업이익 1840억 원을 거둘 것으로 전망됐다. 2019년보다 매출은 30%, 영업이익은 179% 증가하는 것이다.

김 연구원은 아이에스동서 목표주가 3만3천 원, 투자의견 매수(BUY)를 유지하고 아이에스동서를 중소형건설주 가운데 최선호주로 추천했다.

직전 거래일인 22일 아이에스동서 주가는 2만6700원에 거래를 마쳤다. [비즈니스포스트 홍지수 기자]
최신기사

[현장] CJ제일제당 '서른 살' 햇반의 청사진, 국내 세대별 공략·글로벌 침투 '투트랙'
경찰 가정폭력 대응 '스토킹 수준'으로 강화 추진, '전자감시 확대' 입법 과제
삼성전기 MLCC 내년 공급물량만 2조 넘어서, 장덕현 AI 호황에 내년 영업이익 4조..
김다인 다니 두번째 브랜드 '다이닛' 마뗑킴보다 빠른 성장, 세정그룹 박이라와 두 번째..
NH농협은행 연승이냐 광주은행 설욕이냐, 전남광주통합시 25조 금고 경쟁 '점입가경'
중국 차세대 중저가 전기차용 배터리 LMFP 상용화 시동, K배터리 3사 추격 발등에 불
전고체 배터리 대중화 '2030년대 중반' 전망 나와, 삼성SDI 내년 양산 목표 실효..
CJ올리브영 지분 투자한 K뷰티 해외 판로 넓힌다, 이선정 유통 수익·지분가치 상승 '..
최광진 IBK투자증권 탄소금융사업 기회 잡나, 중소기업 녹색전환 선도 준비 '이상무'
롯데케미칼 3분기 영업수지 적자 전환 확실, 이영준 체질 개선 속도 시급
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.