HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

오스템임플란트 목표주가 낮아져, “실적개선은 하반기 가능”

나병현 기자 naforce@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

오스템임플란트 목표주가가 낮아졌다.

인건비 등이 증가해 1분기에 이어 2분기에도 영업이익이 감소할 것으로 전망됐다.
 
오스템임플란트 목표주가 낮아져, “실적개선은 하반기 가능”
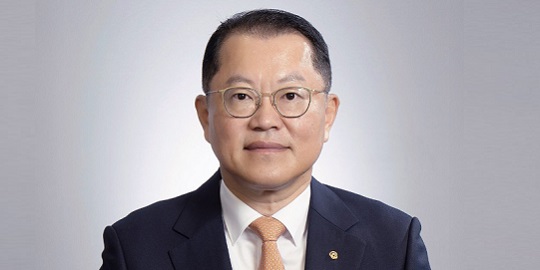
▲ 엄태관 오스템임플란트 대표이사.

배기달 신한금융투자 연구원은 9일 오스템임플란트 목표주가를 6만4천 원에서 5만6천 원으로 내리고 투자의견을 매수(BUY)로 유지했다.

오스템임플란트 주가는 8일 5만900원에 장을 마쳤다.

배 연구원은 “오스템임플란트는 해외법인의 적자폭이 커지면서 1분기 영업이익이 시장 기대치에 못 미쳤다”며 “국내외 인력 증가에 따른 인건비 상승으로 2분기에도 영업이익이 감소할 것”이라고 내다봤다.

오스템임플란트는 1분기에 매출 1085억 원, 영업이익 69억 원을 냈다. 매출은 2017년 1분기보다 16% 증가했지만 영업이익은 12.6% 감소했다.

2분기에도 영업이익이 감소할 것으로 전망됐다.

국내외 인력이 지난해 2분기보다 13.8% 증가하면서 인건비는 15.2% 증가할 것으로 예상됐다. 경상개발비는 17.4% 증가해 매출 대비 판관비율도 50%를 넘어설 것으로 분석됐다.

경상개발비란 자산으로 처리되는 특별한 연구개발비를 제외하고 연구실 등에서 경상적으로 발생하는 경비 등의 비용을 말한다.

배 연구원은 “오스템임플란트 주가가 상승할 여력은 제한적”이라며 “기저효과에 따른 실적 개선도 하반기에나 가능할 것”이라고 전망했다. [비즈니스포스트 나병현 기자]

최신기사

세계 최대 기후 행사서 AI가 핵심 화두로, 전문가들 "기후대응 초점 흐려질 수 있어"..
[여론조사꽃] 이재명 긍정평가 47.5%로 하락세 멈춰, 민주당 43.4% vs 국힘 ..
중국 CATL 전기 픽업트럭용 배터리 미국 제조사에서 시험, "라이선스 제공할 가능성"
중국 우주 발사체 회수 기술 조기 확보로 스페이스X 추격 평가, "유럽 시장 노려"
[현장] 한신평 "국내 시장에 맞는 스테이블코인 신용평가 체계 준비 중, 규제와 혁신 ..
시사평론가 김성완 합류로 청와대 대변인단 다시 3인 체제, "국민과 더 소통"
iM증권 "이번주 환율 1350~1400원 전망, 유가와 엔화 추이가 주요 변수"
한국투자 "코스맥스 목표주가 상향, K뷰티 수출 호조에 수주 증가 수혜"
대신증권 "한섬 3분기 실적 개선 전망, 자사주 소각·배당 확대도 긍정적"
퀄컴 샤오미도 애플 이어 기업용 AI 서버 개발 가능성, "TSMC가 핵심 역할"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.