



전배승 케이프투자증권 연구원은 7일 미래에셋대우의 목표주가를 기존 1만2천 원에서 1만2500원으로 상향조정하고 투자의견을 매수(BUY)로 유지했다.
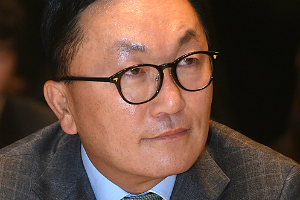
| ▲ 박현주 미래에셋그룹 회장 겸 미래에셋대우 회장. |
미래에셋대우는 올해 순이익 규모가 지난해보다 소폭 늘어날 것으로 전망됐다.
특히 거래대금이 크게 늘어나면서 브로커리지부문의 수익이 크게 개선될 것으로 예상됐다.
미래에셋대우는 올해 하루 평균 거래대금이 12조~13조 원가량 될 것으로 추산됐다. 이에 따라 2018년 한 해 동안 브로커리지 수익규모는 6천억 원에 이를 것으로 분석됐다.
자산관리부문 수익도 늘어날 것으로 예상됐다. 리테일 고객 기반이 안정적으로 유지되고 있기 때문이다.
전 연구원은 “미래에셋대우는 현재 금리 상승에 대비한 채권 운용전략을 취하고 있고 브로커리지 및 자산관리 부문을 비롯해 자기자본투자(PI)에서도 견조한 실적을 올릴 것”이라며 “다만 트레이딩부문이 변수가 될 수 있다”고 바라봤다. [비즈니스포스트 김현정 기자]




