



김은갑 IBK투자증권 연구원은 5일 DGB금융지주 목표주가를 1만4천 원에서 1만6500원으로 높이고 투자의견은 매수를 유지했다. DGB금융지주 주가는 직전거래일인 2일 1만2100원으로 장을 마쳤다.
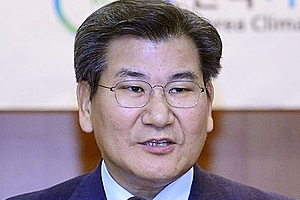
| ▲ 박인규 DGB금융지주 회장 겸 대구은행장. |
김 연구원은 “DGB금융지주가 순이자마진(NIM) 증가세에 힘입어 올해 순이익도 늘어날 것”이라며 “증권사를 인수할 가능성이 높은 점도 순이익에 긍정적 영향을 미칠 것”이라고 바라봤다.
순이자마진은 금융기관이 자산을 운용해 낸 수익에서 조달비용을 뺀 뒤 운용자산 총액으로 나눈 수치로 금융기관의 수익능력을 나타낸다.
DGB금융지주는 지난해 4분기 순이자마진이 3분기보다 0.05%포인트 상승한 2.24% 였는데 올해도 순이자마진이 증가할 것으로 전망됐다.
김 연구원은 DGB금융지주가 지난해 4분기에 실적전망치를 밑도는 연결순이익을 냈지만 올해는 순이자마진 증가세에 힘입어 지난해보다 14.2% 늘어난 순이익을 낼 것이라고 추산했다.
최근 DGB금융지주가 증권사를 인수할 가능성이 높은 점도 순이익이 늘어나는 요인으로 꼽혔다.
김 연구원은 “아직 대주주 적격성 심사, 승인이 진행되지 않았으나 인수가 무산될 가능성은 낮아보인다”며 “인수발표 당시 증권사 인수로 연결순이익이 140억~220억 원 정도 늘어날 것으로 파악됐는데 최근 증권 업황이 개선되어 이익 증가폭이 더 늘어날 여지가 있다”고 내다봤다.
DGB금융지주는 올해 순이익 3610억 원을 낼 것으로 전망됐다. 순이익이 지난해보다 14.2% 늘어나는 것이다. [비즈니스포스트 조예리 기자]




