
HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

코웨이 해외사업 확대로 외형 성장, 목표주가도 상향

최석철 기자 esdolsoi@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

코웨이 목표주가가 높아졌다. 해외사업이 활발하게 이뤄지면서 매출이 늘어날 것으로 전망됐다.

박종대 하나금융투자 연구원은 5일 “코웨이는 국내사업을 넘어 해외로 사업을 넓히기 시작하면서 외형성장률이 높아질 가능성이 크다”며 “이는 중장기적으로 기업가치를 상승시킬 수 있는 핵심요인”이라고 바라봤다.
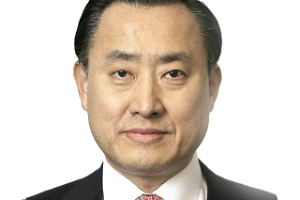
 
코웨이 해외사업 확대로 외형 성장, 목표주가도 상향
▲ 이해선 코웨이 대표이사.

코웨이 목표주가는 11만 원에서 12만 원으로, 투자의견은 ‘중립(Neutral)’에서 ‘매수(BUY)’로 각각 상향조정됐다.

코웨이 말레이시아법인은 3분기 매출이 지난해 3분기보다 57% 늘어난 데 이어 4분기에도 비슷한 성장세를 지속하고 있는 것으로 박 연구원은 파악했다.

박 연구원은 “코웨이의 말레이시아법인은 고정비 부담이 줄어들면서 내년에 10%를 웃도는 영업이익률을 달성할 것”이라며 “코웨이의 말레이시아 시장점유율은 30%로 2위인 현지업체와 격차를 벌리며 당분간 독보적 외형성장이 가능할 것”이라고 내다봤다.

코웨이의 해외수출규모도 점차 늘어날 것으로 전망됐다.

박 연구원은 “코웨이의 ODM(제조업자개발생산) 매출 가운데 중국 P사가 차지하는 비중이 60%에 이르는 데 공기청정기 수요확대와 브랜드를 감안하면 더욱 늘어날 것”이라며 “미국에서도 아마존으로 공기청정기 판매가 늘어나면서 정수기 판매도 논의되고 있다”고 파악했다.

박 연구원은 “코웨이 수출규모는 연간 20%가량씩 성장하면서 코웨이의 매출 성장률을 매년 2%포인트가량 끌어올릴 것”이라고 추정했다.

코웨이는 4분기에 별도기준으로 매출 5940억 원, 영업이익 1200억 원을 낼 것으로 전망됐다. 지난해 같은 기간보다 매출은 7.4%, 영업이익은 15.8% 늘어나는 것이다. [비즈니스포스트 최석철 기자]

최신기사

6년 만에 확 바뀐 현대차 '디 올 뉴 투싼', 정숙성·주행성능 다 잡은 패밀리 중형SUV
새마을금고 지방금고 진출 채비, 김인 수신 감소 돌파구 '공공자금'에서 찾는다
원유 물동량 회복에도 운송 병목, 팬오션·HMM '탱커 호황' 수혜주로 부각
박두성 선생이 만든 '손끝의 한글' 100년, 한글점자 '훈맹정음'으로 '읽을 권리' 구현
네이버웹툰 투자전문가 김용수 전면에, 디즈니 협업으로 적자 탈출 정조준
삼성전자 'AI구독'으로 가전 침체 돌파구 모색, 노태문 B2B로 확장해 '조 단위' ..
W컨셉 '고급 브랜드 뚝심' 해외 무대 관통, 이지은 '글로벌 플랫폼' 색깔 키운다
호반그룹 재무전문가 송종민 호반건설 복귀, 오너 2세 김대헌 과제 '사업다각화' 돕는다
유엔 기후총회 사전회의 참석률 저조, 화석연료 지속하는 개최국 이중성에 회의감 커져
김규빈 토스증권 첫 연임 CEO에 이름 올려, 15일 윤리준법경영 선포식
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


