HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

포스코 목표주가 40만 원, 내수시장 지배력 탄탄

김현정 기자 hyunjung@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

포스코가 중국산 철강재 수입의 감소로 내수시장에서 지배력이 강화될 것으로 전망됐다.

박현욱 현대차투자증권 연구원은 17일 포스코의 목표주가를 40만 원으로, 투자의견을 매수(BUY)로 유지했다.
 
포스코 목표주가 40만 원, 내수시장 지배력 탄탄
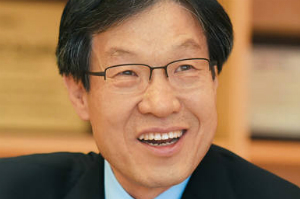
▲ 권오준 포스코 회장.

중국의 스프레드(철강가격에서 원료가격 등을 뺀 것)가 최근 10년 동안 가장 높은 수준에 있고 앞으로도 중국산 철강재 가격이 낮아질 것이라는 기대가 낮은 만큼 포스코는 경쟁사보다 우위에 오를 것으로 전망됐다. 

박 연구원은 “포스코의 실적과 주가에는 중국의 스프레드가 중요한 요소로 작용하는 만큼 최근의 업황은 포스코에 호재로 나타날 것”이라며 “2018년 예상 주가순자산비율(PBR) 0.6배로 가치의 매력이 있는 점을 감안하면 매수전략이 유효할 것”이라고 내다봤다.

포스코는 4분기에 별도기준으로 영업이익 9176억 원을 올릴 것으로 전망됐는데 이는 지난해 같은 기간보다 88%나 증가하는 것이다. 

박 연구원은 “포스코의 실적 추정치는 원료가격 하락과 판매량 증가만을 반영해 충분히 보수적으로 분석된 것”이라며 “판매가격이 추가로 오를 경우 포스코의 실적은 시장예상치를 크게 웃돌 것으로 보인다”고 설명했다. 

포스코는 내년 별도기준으로 영업이익 3조3950억 원을 거둘 것으로 추산됐는데 올해 순이익 전망치보다 12% 오르는 것이다. 연결기준으로는 내년 영업이익 5조1410억 원을 거둘 것으로 예상되는데 자회사들의 실적 역시 안정적일 것으로 예상됐다. [비즈니스포스트 김현정 기자]
최신기사

[오늘Who] SK그룹 CEO 세미나서 최태원 "반도체 경쟁력 바탕으로 'AI 플라이휠..
산업인력공단 "세무사 시험 부정 행위 깊이 사과, 국가자격시험 전수조사"
10월 전월세 물가 1.4% 상승, 3년10개월 만에 가장 크게 올라
두산에너빌리티 고객사와 '발전운영기술교류회' 열어, "AI 디지털기술 고도화"
삼성전자 'CES 혁신상' 19개 수상, '갤럭시Z폴드8' 포함 4개 제품은 '최고 혁..
삼성SDI·LG엔솔 미국 에너지전시회 참가, ESS·AI데이터센터용 차세대 배터리 공개
우리은행 임직원 참여 폐전자제품 수거·기부 캠페인, 정진완 "탄소 배출 절감"
삼성 '2026 나눔의날' 개최, 기부·헌혈·봉사 성과 공개
LG전자 미국 테네시공장 세탁 가전 누적 생산 1천만 대 돌파, "북미 시장 리더십 강화"
[오늘Who] CJ대한통운 창립 96주년, 신영수 "외형 성장 넘어 수익구조 개선"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.