미국 판매체제를 직접판매로 바꾸는 과정에서 발생할 매출 공백과 예상보다 이른 비용 집행이 단기 실적에 부담을 줄 것으로 전망됐다.
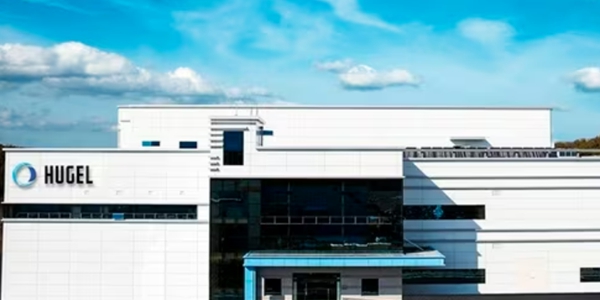
| ▲ 휴젤이 미국 직접판매로 바꾸는 과정에서 비용 부담이 증가할 것으로 전망됐다. 사진은 강원도 춘천시에 있는 휴젤 거두공장 모습. <휴젤> |
이다빈 유진투자증권 연구원은 21일 휴젤 목표주가를 기존 42만 원에서 37만 원으로 낮춰 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
직전거래일인 18일 휴젤 주가는 21만4천 원에 거래를 마쳤다.
이 연구원은 “미국 판매 체제 전환에 따른 매출 공백과 당초 예상보다 앞당겨진 비용 집행은 휴젤의 단기 실적과 주가에 부담으로 작용할 전망”이라고 바라봤다.
휴젤은 7월 미국 직판 채널을 가동했지만 기존 유통사 베네브가 영업대행을 맡는 과도기적 판매체제를 운영하고 있다.
2027년 중반까지 완전 직판 체제로 전환한다는 계획을 세워놓고 있다.
이 연구원은 “휴젤이 미국에서 여러 지점을 운영하는 클리닉이나 메드스파를 우선 공략할 계획”이라며 “직판 개시 11주 만에 주요 목표 고객의 30% 이상을 잠재 고객으로 확보했으며 이 가운데 50% 이상이 실제 구매로 전환했다”고 설명했다.
다만 휴젤이 기존 미국 유통사 베네브의 재고를 다시 사들이면서 앞서 인식한 매출이 취소되고 베네브가 보유한 고객 데이터를 확보하는 비용도 반영될 것으로 예상됐다.
휴젤은 미국 직판 전환 비용을 반영해 2026년 실적 목표치를 기존 매출 증가율 20%, 영업이익률 40% 안팎에서 각각 10%대 후반과 30%대 중반으로 낮췄다.
휴젤은 2026년 연결기준 매출 5029억 원, 영업이익 1779억 원을 낼 것으로 전망됐다. 2025년보다 매출은 18.3% 늘지만 영업이익은 11.4% 줄어드는 것이다. 장은파 기자