



10일 이준호 하나증권 연구원은 넷마블의 목표주가를 기존 6만6천 원에서 6만 원으로 낮춰 잡았다. 투자의견 ‘매수(BUY)’는 유지했다.
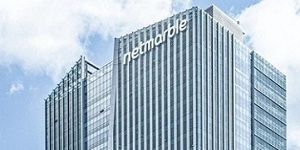
| ▲ 10일 하나증권은 넷마블의 목표주가로 6만 원을 제시했다. 사진은 서울 구로구에 위치한 넷마블 본사 사옥. <넷마블> |
상반기 출시된 신작들의 성과가 기대에 못 미치면서 실적 전망치가 낮아진 영향이다.
이 연구원은 "넷마블은 올해 상반기 이후 실적 전망치가 지속적으로 하향되고 있다"며 "상반기 출시한 ‘일곱 개의 대죄: 오리진’과 ‘몬길: 스타다이브’가 투입된 비용 대비 매출 성과가 다소 아쉬웠기 때문"이라고 설명했다.
2분기 실적 또한 시장 기대치를 밑돌 것으로 보인다. 넷마블의 2분기 연결 기준 예상 매출은 7214억 원, 영업이익은 778억 원이다. 이는 지난해 같은 기간보다 매출은 0.5% 늘고, 영업이익은 23.1%가량 줄어든 수치다.
외부 지식재산권(IP) 비중이 커지고 신작 ‘솔: 인챈트’의 개발사 지급분 등이 반영되면서, 2분기 매출 대비 지급수수료율은 32.3%에 달할 것으로 예상된다. 매출 대비 마케팅 비용 비중 또한 24.0%로 전망된다.
넷마블은 하반기에 ‘나 혼자만 레벨업: 카르마’를 포함해 총 5종의 신작을 준비하고 있다.
이 연구원은 "기대해볼 수 있을 만한 신작은 5월 새로 공개된 '프로젝트 이지스'"라며 "다만 상반기 출시된 신작들과 비교하면 기대감을 갖기는 어려운 라인업들"이라고 평가했다.
내년 신작에 대한 정보는 9월 이후에나 공개될 것으로 예상된다.
그는 "기존 강점인 ‘다작을 통한 매출 창출’ 전략을 비롯해 약점으로 꼽히는 ‘게임 생명주기(PLC) 관리 역량’을 증명해야 하는 시점"이라며 "단기적으로는 하반기 신작의 깜짝 흥행이 필요하며 ‘일곱 개의 대죄: 오리진’과 ‘몬길: 스타다이브’의 대규모 업데이트를 통한 반등이 이뤄져야 기업가치 상승을 기대할 수 있다"고 덧붙였다. 정희경 기자




