



26일 정호윤 한국투자증권 연구원은 SOOP에 대한 투자의견을 기존 ‘매수(BUY)’에서 ‘중립’으로 낮췄다. 목표주가는 따로 제시하지 않았다.
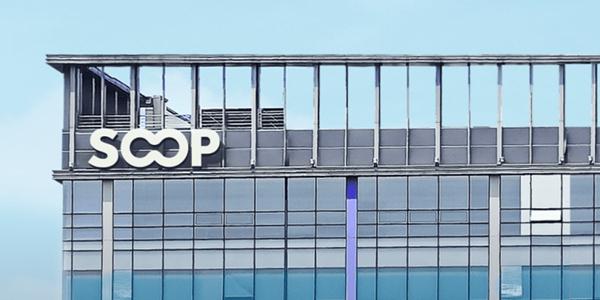
| ▲ 26일 한국투자증권은 SOOP에 대한 투자의견을 '중립'으로 하향했다. 주식회사 숲 판교 본사의 모습. < SOOP > |
정호윤 연구원은 "더 이상 국내 개인 방송 시장에서 SOOP이 지속적인 성장을 이어갈 것이라는 확신을 갖기 어려워졌다"며 "2025년부터 본격화한 동남아 시장 사업의 성과도 아직 가시화되지 않고 있다"고 분석했다.
이어 "해외에서 실질적인 성과가 창출되는 것을 확인하기 전까지는 보수적인 접근이 필요한 상황"이라고 진단했다.
SOOP의 플랫폼 사업부 성장률은 둔화세가 뚜렷하다.
2025년 플랫폼 사업부 성장률이 한 자릿수로 하락한 데 이어, 2026년 1분기에는 -12.8%로 역성장했다.
이는 개인 방송 시장 자체의 성장 둔화와 다른 플랫폼과 경쟁 심화, 2025년 안드로이드 스마트폰 내에서 인앱결제가 사라진 영향 등이 복합적으로 작용한 결과로 파악된다.
정 연구원은 "지난 4월 말 안드로이드와 iOS에서 인앱 결제가 다시 가능해졌지만, 플랫폼 수수료 반영으로 별풍선 가격이 높게 책정되어 낙관하기 쉽지 않다"며 "SOOP의 실적 성장을 이끌어 온 사용자 1인당 평균 매출(ARPU) 상승세 또한 한계에 도달했다"고 분석했다. 정희경 기자




