



국내 고객사 수주 확대로 한국 법인 매출이 크게 확대된 것으로 파악됐다.
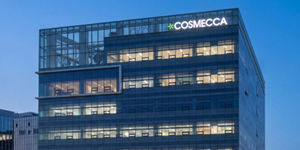
| ▲ 코스메카코리아가 1분기 한국 법인 매출 성장세에 힘입어 목표주가가 높아졌다. 사진은 경기도 성남시에 위치한 코스메카코리아 중앙연구원 전경. <코스메카코리아> |
한유정 한화투자증권 연구원은 11일 코스메카코리아 목표주가를 기존 11만 원에서 12만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 8일 코스메카코리아 주가는 7만6800원에 거래를 마쳤다.
한 연구원은 “한국 법인 매출 성장률이 예상보다 크게 나타났다”며 “고객사 다변화 효과가 1분기 실적을 이끈 핵심 요인”이라고 설명했다.
국내 상위 2개 고객사 매출은 지난 분기보다 20% 감소했으나 그 외 고객사 합산 매출이 23% 증가한 것으로 파악됐다. 상위 5개를 제외한 기타 고객사 합산 매출도 21% 증가한 것으로 분석됐다.
생산 가동률도 고객사 다변화 효과에 힘입어 상승할 것으로 전망됐다.
한 연구원은 “한국과 미국 법인에서 신규 고객사 유입과 기존 고객사 수주가 동시에 확대되며 포트폴리오의 양적·질적 개선이 이어질 것”이라며 “법인 간 생산 협업이 강화될 경우 연결기준 가동률도 전반적으로 높아질 수 있다”고 내다봤다.
코스메카코리아의 올해 1분기 가동률은 한국 법인 31.6%, 잉글우드랩 별도법인(EWL) 64.5%, 잉글우드랩코리아(EWLK) 26.7%로 집계됐다. 지난해 1분기보다 각각 7.5%포인트, 1.4%포인트, 7.6%포인트 증가했다.
올해 1분기 실적은 시장 기대치(컨센서스)에 부합한 것으로 파악됐다.
코스메카코리아는 올해 1분기 연결기준으로 매출 1851억 원, 영업이익 219억 원을 냈다. 지난해 같은 기간과 비교해 매출은 56.4%, 영업이익은 78.0% 증가했다.
코스메카코리아는 올해 연결기준으로 매출 7880억 원, 영업이익 1060억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 23.0%, 영업이익은 26.8% 증가하는 것이다. 김예원 기자




