주요 해외 법인인 중국 및 미국 법인의 매출이 점점 증가하고 있는 것으로 파악됐다.
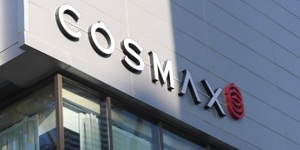
| ▲ 코스맥스가 해외 법인 성장세에 힘입어 목표주가가 높아졌다. 사진은 경기도 성남시에 위치한 코스맥스 사옥. |
허제나 DB증권 연구원은 24일 코스맥스 목표주가를 기존 22만 원에서 24만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
23일 코스맥스 주가는 18만9900원에 거래를 마쳤다.
허 연구원은 “중국 법인은 시장 수요 회복과 인디 브랜드에 대한 공격적 영업 성과가 나타나고 있다”며 “미국 법인도 K뷰티 콘셉트를 적용한 제품 수요가 늘어나고 있다”고 설명했다.
중국 법인은 법인 사이 공동 영업 효과와 함께 고객사 및 유통 채널 다변화 효과가 반영된 것으로 파악됐다. 미국 법인은 캘리포니아 법인을 중심으로 신규 고객사 수주가 확대된 것으로 분석됐다.
지난해 4분기 실적은 시장 기대치(컨센서스)를 소폭 밑돈 것으로 분석됐다.
코스맥스는 지난해 4분기 연결기준으로 매출 6010억 원, 영업이익 409억 원을 냈다. 2024년 같은 기간과 비교해 매출은 7.7%, 영업이익은 2.7% 증가했다.
매출채권 회수에 따른 대손충당금 환입분을 제외하면 지난해 같은 기간보다 수익성은 다소 낮아진 것으로 분석됐다. 여기에 제품 포트폴리오 구성이 변하면서 전반적인 수익성 둔화에 영향을 미친 것으로 파악됐다.
국내 법인의 수익성은 소폭 낮아진 것으로 나타났다.
허 연구원은 “국내 법인은 제품 구성상 수익성이 낮은 품목 비중이 유지되면서 전반적 수익성이 둔화됐다”며 “상위 10개 고객사 수요는 여전히 안정적이지만 단가가 높은 스킨케어 제품 비중이 늘어야 실적 반등을 기대할 수 있을 것”이라고 내다봤다.
코스맥스는 올해 연결기준으로 매출 2조7160억 원, 영업이익 2390억 원을 기록할 것으로 전망됐다. 지난해와 비교해 매출은 13.2%, 영업이익은 22.2% 증가하는 것이다. 김예원 기자