김진구 키움증권 연구원은 “NHN 주력 세그먼트인 게임 사업부문의 2025년 매출 증가율은 전년대비 3.2%를 반영했으며 세부적으로는 웹보드 게임 그로스를 4.9%, 기타 부문은 일본에서 프로모션 및 자연감소 효과에 대한 증감을 중립적으로 판단해 전년대비 플랫한 수준을 적용한 결과”라고 말했다.
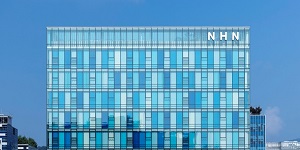
| ▲ 향후 NHN 투자 방식은 연결 영업이익률을 상회하면서 투자 의사결정 현재 재무적 시너지 효과를 즉시 창출할 수 있는 명확한 딜 중심으로 마련되어야 할 것으로 판단한다. < NHN > |
NHN이 올해 6종의 게임 신작 출시 계획을 밝혔으나 해당 게임별 경쟁력 및 차별화 요소에 근거한 성과를 담보할 수 없는 상황을 종합적으로 반영해 신작 성과는 추정시 반영하지 않았으며, 다만 이에 대한 반대급부로 올해 매출 대비 마케팅비 비중은 2.8%로 전년대비 0.1%p 증가에 그친 수준으로 보정 반영했다고 김 연구원은 설명했다.
커머스 사업부문은 아이코닉 및 NHN 글로벌의 성장성 둔화를 감안해 2025년 매출을 전년대비 3.2% 감소한 수준으로 적용했으며 이와 함께 컨텐츠 및 기술 등 게임을 제외한 세그먼트의 수익성 회복이 선행되어야 영업이익의 가시적인 개선세가 가능할 것으로 종합 판단한다고 덧붙였다.
NHN의 지난해 4분기 매출액과 영업이익은 각각 6439억 원과 250억 원으로 영업이익률 3.9%를 기록하면서 추정치에 대체로 부합했다.
김 연구원은 "다만 아이코닉을 포함한 커머스 사업 중심으로 영업권 및 기타무형자산 손상차손이 집중되면서 영업외손익이 968억 원 적자를 기록한 것이 아킬레스건으로 작용했으며, 이는 향후 NHN의 투자 의사결정에 대해 시장의 신뢰도가 저하될 여지로 작용할 수 있다”고 말했다.
그는 “해당 불확실성을 제거하기 위해서는 NHN 연결 영업이익률을 상회하면서 투자 의사결정 현재 재무적 시너지 효과를 즉시 창출할 수 있는 명확한 딜 중심으로 투자 계획이 마련되어야 할 것”이라고 지적했다.
NHN의 올해 매출액은 2조6423억 원, 영업이익은 1096억 원으로 추정됐다. 장원수 기자