



한화는 17일 1500억 원 규모로 진행한 공모 회사채 수요예측에서 총 1조4940억 원을 모집했다고 18일 밝혔다. 한화의 신용등급은 A+급이다.
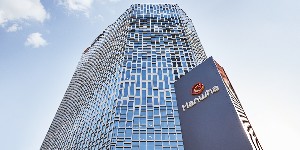
| ▲ 한화 공모채 수요예측이 흥행했다. 사진은 서울 장교동 한화빌딩 전경. <한화> |
2년 만기 회사채는 600억 원 모집에 4810억 원이 들어와 약 8배, 3년 만기 회사채는 900억 원 모집에 1조130억 원의 주문이 들어와 약 11.2배 규모가 모였다.
한화는 희망 금리 범위로 개별 민평금리(민간 채권 평가사들이 평가한 기업의 고유 금리)에 -50 ~ 50bp(1bp = 0.01%포인트)를 가산한 금리를 제시했는데 2년 만기 회사채는 -16bp, 3년 만기 회사채는 -25bp에 모집 물량을 채웠다.
한화는 최대 2500억 원까지 증액해 발행하는 안을 검토하고 있으며 조달 자금은 만기 회사채 등 채무상환용으로 활용한다는 계획을 세웠다.
한화는 한화에어로스페이스, 한화솔루션, 한화생명, 한화호텔앤드리조트 등 우량 자회사들의 지분을 보유하여 한화그룹의 지주사격 역할을 수행하고 있다. 이에 따라 브랜드수익과 배당수익 등을 바탕으로 안정적 이익을 창출하고 있다.
한화 자회사들의 회사채 수요예측 결과도 우수한 것으로 평가된다. 한화에어로스페이스(신용등급 AA-)는 지난 3일 총 2천억 원 규모의 회사채 발행을 목표로 수요예측을 진행한 결과 총 1조4200억 원이 들어왔다. 한화솔루션(신용등급 AA-) 역시 5일 총 2천억 원 규모의 회사채 발행을 목표로 한 수요예측에서 총 1조3450억 원을 끌어모았다.
한화 관계자는 "한화는 한화그룹의 지주사격 역할을 수행하고 있으며 안정적 이익창출 및 재무안정성 유지가 가능한 점이 회사채 수요예측 결과에 반영된 것 같다"고 말했다. 류근영 기자




