전장사업 부진과 기업 사이 거래부문의 매출 둔화로 3분기 영업이익이 시장 눈높이에 미치지 못할 것으로 전망됐다.
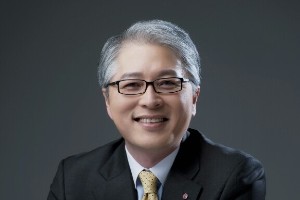
| ▲ 권봉석 LG전자 대표이사 사장. |
박강호 대신증권 연구원은 16일 LG전자 목표주가를 기존 23만 원에서 21만 원으로 낮춰잡았다. 투자의견은 매수(BUY)로 유지했다.
LG전자 주가는 15일 14만2천 원에 거래를 마쳤다.
박 연구원은 LG전자를 놓고 “3분기 영업이익은 전년 대비 증가하나 시장 전망치를 소폭 밑돌 것이다”고 내다봤다.
LG전자는 3분기 연결기준 매출 18조1300억 원, 영업이익 1조902억 원을 낼 것으로 전망됐다. 2020년 3분기보다 매출은 17.7%, 영업이익은 1.5% 증가하는 것이다.
가전(H&A)사업은 프리미엄 제품 중심으로 매출 호조를 보이고 TV(HE)사업은 올레드TV 판매 증가로 LCDTV 중심인 경쟁사보다 양호한 수익성을 거둘 것으로 예상됐다.
다만 박 연구원은 “기업 사이 거래(B2B) 영역인 비즈니스솔루션(BS)부문은 코로나19 재확산으로 매출이 둔화할 것이다”며 “전장(VS)부문은 반도체칩 공급차질에 따른 자동차 제조사(OEM)의 생산 감소로 실적 부진이 전망된다”고 말했다.
박 연구원은 하반기 영업이익은 상반기보다 감소하겠지만 스마트폰(MC)사업 중단과 가전·TV사업에서 프리미엄 제품 선전, 글로벌 점유율 증가 등에 힘입어 지난해 같은 기간보다 양호한 실적을 낼 것으로 추정했다.
LG전자는 2022년 매출 73조1천억 원, 영업이익 4조9700억 원을 낼 것으로 예상됐다. 2021년 추정치보다 매출은 3.1%, 영업이익은 8.7% 증가하며 최고 실적을 낼 것으로 기대됐다.
특히 전장부문이 반등하고 글로벌에서 위상이 높아질 것으로 전망됐다. 2022년 전장사업 매출은 9조 원으로 전년 대비 19% 증가하고 영업이익은 2397억 원으로 흑자전환할 것으로 예상됐다.
박 연구원은 “LG전자는 글로벌 전장부품업체로 경쟁력이 확대될 것이다”며 “애플이 전기자동차시장에 진입하면 LG그룹 및 LG마그나와 전략적 제휴 가능성이 크다”고 바라봤다. [비즈니스포스트 김디모데 기자]