2분기까지 좋은 실적을 거두면서 연간 순이익이 1조 원을 넘어설 것으로 전망됐다.
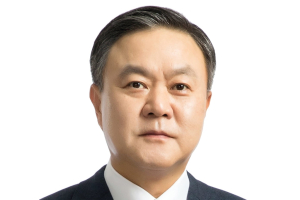
| ▲ 최영무 삼성화재 대표이사 사장. |
김지영 교보증권 연구원은 24일 삼성화재 목표주가를 기존 25만5천 원에서 27만5천 원으로 높여잡았다. 투자의견은 매수(BUY)로 유지했다.
23일 삼성화재 주가는 22만1500원에 거래를 마쳤다.
김 연구원은 “삼성화재는 2021년 2분기 견조한 실적을 시현했다”며 “연간이익 상향으로 목표주가도 상향한다”고 말했다.
삼성화재 2분기 별도기준 순이익은 3126억 원으로 지난해 같은 기간보다 16.1% 증가했다. 일반보험과 자동차보험 손해율 하락으로 보험영업이익이 개선됐다. 손해율은 보험료 대비 지급보험금의 비율을 의미한다.
2021년 2분기 전체 손해율은 79.8%로 2020년 2분기보다 2.3%포인트, 2021년 1분기보다 2.2%포인트 개선됐다.
일반보험 손해율이 58.6%로 지난해 같은 기간보다 22.9%포인트 하락했고 자동차보험 손해율도 78.2%로 4.0%포인트 떨어졌다.
장기보험 손해율은 83.3%로 지난해 같은 기간보다 1.3%포인트 상승했다. 최근 의료 이용량 증가에 따라 미보고발생손해액(IBNR) 적립 확대로 소폭 올랐다.
2분기 투자영업이익은 4905억 원으로 지난해 같은 기간보다 9.6% 감소했다.
6월 말 기준 삼성화재의 보험금지급여력(RBC)비율은 323.1%로 나타났다. 2020년 6월 말보다 4.6%포인트 상승해 여전히 업계 평균 대비 높은 수준을 유지했다.
김 연구원은 “자동차보험료 인상과 실손의료비 갱신효과가 하반기에도 이어질 전망이다”며 “업계 가장 높은 수준의 RBC비율과 적극적 주주환원정책에 따른 배당수익도 긍정적으로 기대된다”고 말했다.
삼성화재는 2021년 별도기준 순이익 1조758억 원을 낼 것으로 추정됐다. 2020년보다 40.3% 늘어나는 것이다. [비즈니스포스트 김디모데 기자]