
HUFFPOST
HUFFPOST
기업과산업  자동차·부품

넥센타이어 실적개선 더 더뎌질 전망, 수출물량 많아 운임비 부담 높아

장은파 기자 jep@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

넥센타이어가 높은 운임비 등으로 실적 개선시점이 더 더뎌질 것으로 전망됐다.

권순우 SK증권 연구원은 19일 “높은 운임비가 3분기에도 이어지는 상황에서 국내공장 생산량이 많고 수출 의존도가 높은 넥센타이어에게 불리한 경영환경이 이어지고 있다”며 “운임비 하락과 가격 상승과 관련한 기대감은 여전하지만 이런 점이 실현되는 시점은 애초 예상보다 뒤로 밀릴 것으로 예상된다”고 바라봤다.
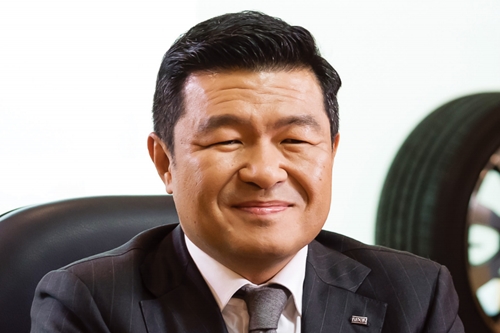
 
넥센타이어 실적개선 더 더뎌질 전망, 수출물량 많아 운임비 부담 높아
▲ 강호찬 넥센타이어 대표이사 부회장.

넥센타이어는 국내와 중국, 유럽 등에서 생산공장을 두고 있지만 국내 생산비중이 월등히 높은 것으로 파악됐다.

넥센타이어가 17일 내놓은 반기보고서에 따르면 넥센타이어 전체 생산량의 약 65%를 국내공장에서 담당하고 있다. 이 때문에 수출물량이 상대적으로 많아 운임비 부담도 크다는 것이다.

실제로 넥센타이어는 올해 운임비로 1분기에 521억 원, 2분기에 643억 원을 지출해 1년 전보다 운임비는 1분기에 83.45%, 2분기에 175.96%씩 증가했다.

이와 함께 하반기 가격 인상효과도 크지 않아 실적 개선시점이 더욱 멀어질 것으로 파악됐다.

권 연구원은 “넥센타이어가 올해 하반기에 판매가격을 인상하기로 했지만 올해 상반기 낮아진 평균판매가격을 감안하면 가격 인상효과가 기존 기대치보다 낮을 것으로 전망된다”고 내다봤다.

넥센타이어는 3분기 연결기준으로 매출 5007억 원, 영업이익 255억 원을 낼 것으로 예상됐다. 2020년 3분기보다 매출은 7.14%, 영업이익은 339.65% 늘어나는 것이다. [비즈니스포스트 장은파 기자]


최신기사

iM증권 "이번주 원/달러 환율 1310~1350원 전망, 대외 불확실성에 박스권"
비트코인 1억482만 원대 횡보, 미 중간선거 공화당 승리가 투심 회복에 유리
상상인증권 "에이피알 목표주가 하향, 3분기 영업이익 시장 기대치 밑돌아"
하나증권 "저PBR 상장기업 공개로 주주환원 관심 부각, 관련주 현대제철 한화생명 롯데..
유진투자 "골프존 목표주가 하향, 11분기 만의 매출 반등은 긍정적"
KB증권 "삼성전자 내년 영업이익 640조 전망, HBM 가격 150% 상승할 것"
비트코인 1억459만 원대 상승, 바이낸스 해킹에도 "예상보다 양호한 흐름"
[오늘Who] 이재용 삼성전자 일본 반도체 패키징 연구소 현장점검, 현지 소부장 기업과..
현대차 기아 'K세일페스타' 참가, 싼타페 최대 200만 원 할인하고 60개월 무이자 할부
한국거래소 '저PBR 기업' 명단 공개, 현대제철 한화생명 롯데쇼핑 이마트 포함
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


