HUFFPOST
HUFFPOST
기업과산업  건설

LX하우시스 주식 매수의견 유지, "건자재에서 B2C 늘어 매출증가"

안정문 기자 question@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

LX하우시스 주식 매수의견이 유지됐다.

건자재부문에서 기업과 소비자 거래(B2C) 비중이 확대되고 있는 점이 긍정적으로 평가됐다.
 
LX하우시스 주식 매수의견 유지, "건자재에서 B2C 늘어 매출증가"
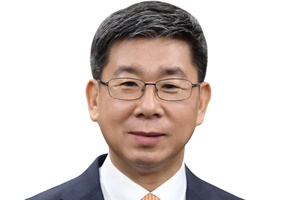
▲ 강계웅 LX하우시스 대표이사.

김미송 케이프투자증권 연구원은 3일 LX하우시스 목표주가 15만 원, 투자의견 매수(BUY)를 유지했다.

2일 LX하우시스 주가는 9만7900원에 장을 마쳤다.

김 연구원은 "LX하우시는 건자재시장에서 지인인테리어를 내놓은 뒤 기업과 소비자 거래에 따른 매출비중이 커지고 있다"며 "기업의 체질이 개선되고 있다"고 바라봤다.

건자재 가운데 창호는 공장 가동률이 80%로 가동률 상승에 따른 매출 증가 가능성이 열려있다.

PF단열재는 4호라인 증설이 2022년 상반기 완공되면 매출이 확대될 것으로 전망됐다.

인테리어 석재와 관련해서는 미국의 주택시장 상황이 좋은 점이 긍정적 요소로 꼽혔다.

자동차소재 부문은 적자를 내는데 구조조정과 신소재 개발 등을 통해 경쟁력을 강화하면서 적자폭을 줄여나가고 있는 것으로 파악됐다.

LX하우시스는 3분기 장마 등 비수기에 진입하면서 매출이 2분기보다 줄겠지만 수익성은 유지할 것으로 예상됐다.

LX하우시스는 2분기에 연결기준으로 매출 9007억 원, 영업이익 301억 원을 낸 것으로 잠정집계됐다. 지난해 같은 기간보다 매출은 25.1%, 영업이익은 128% 늘었다. [비즈니스포스트 안정문 기자]

최신기사

바이낸스 한국 주식 거래 서비스 도입 고려, 포천 "종합 거래 플랫폼 노려"
민주당 한병도 "중수청 초대 수장 리더십 절실, 김지용 소신·비전 제시해야"
카카오 인적분할 앞두고 창사 첫 '그룹 공동 IR' 개최, 계열사 CEO 총출동
한화그룹 '독립이사 의장 선출' 주요 계열사로 확대, 이사회 사무국도 신설
키움증권 "한미약품 목표주가 하향, 4분기 기술료 유입으로 실적 개선 전망"
삼성전자 SK하이닉스 주가 하락이 미국 증시 반도체주 위축하고 다시 코스피에 부담 주는..
KB증권 "F&F 4분기 매출 증가 이어질 것, 디스커버리 성수기와 중국 출고 정상화 ..
트럼프 정부, 완공 앞둔 오스테드 해상풍력 프로젝트 인허가 재검토 법원에 요청
신한투자 "HMM 운임 상승에 3분기 실적 호조, 수에즈 운하 재개 속도가 변수"
신한투자 "삼성SDI 목표주가 상향, ESS 중심으로 실적 개선세 지속 전망"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.