



김민선 키움증권 연구원은 15일 “만도는 자율주행사업 분할 이후 자금조달 유연성과 사업관리 강화로 중장기적 경쟁력이 강화할 것이다”고 내다봤다.
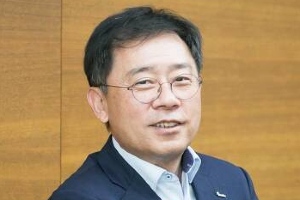
| ▲ 조성현 만도 대표이사 총괄사장. |
만도는 9일 이사회에서 자율주행사업을 분할해 신설법인인 만도모빌리티솔루션즈(가칭)을 설립하기로 의결했다.
김 연구원은 만도가 세계 자율주행시장을 선도하는 솔루션 공급업체로 성장하기 위해서는 사업 분할이 유리하다고 바라봤다.
완전자율주행이 가능한 레벨4 수준의 라이더, 4D이미징 레이더, 컴퓨팅 플랫폼 제어기 등에서 경쟁력을 입증하고 현대차와 기아 외에 고객사를 다변하기 위해서는 투자 확대가 필요한데 자금조달 등에서 독립법인이 유리할 수 있다는 것이다.
만도는 현재 전체 매출의 14% 가량을 자율주행과 관련한 첨단 운전자지원시스템(ADAS)사업에서 올리고 있다.
만도는 사업분할 이후에도 글로벌 완성차시장 회복에 힘입어 존속법인과 신설법인 모두 좋은 실적을 낼 것으로 예상됐다.
김 연구원은 “만도는 현대차와 기아를 비롯해 주요 전기차업체 등 핵심고객의 판매 호조와 전장부품역량에 기반한 고객 다변화로 2025년까지는 글로벌 산업수요를 능가하는 성장성을 유지할 것이다”고 바라봤다.
만도는 2021년에 연결기준으로 매출 6조5203억 원, 영업이익 3632억 원을 올릴 것으로 전망됐다. 2020년보다 매출은 17%, 영업이익은 310% 늘어나는 것이다.
만도는 사업분할 이후 만도모빌리티솔루션즈의 지분을 100% 보유해 연결기준 실적에 큰 변화가 없을 것으로 예상된다.
김 연구원은 만도 투자의견 ‘매수(BUY)’ 목표주가 10만 원을 유지했다. 만도 주가는 14일 6만4400원에 거래를 마쳤다.
김 연구원은 “만도는 자율주행사업 물적분할 공시 이후 지분가치 희석 가능성 등으로 주가가 3일 동안 12% 가량 하락했지만 지금은 중장기적 경쟁력 강화에 초점을 맞춰야 할 때다”며 만도를 자동차부품주 최선호주로 추천했다. [비즈니스포스트 이한재 기자]




