HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

포스코 목표주가 높아져, "철강 판매량 예상보다 빠르게 회복할 조짐"

남희헌 기자 gypsies87@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

포스코 목표주가가 높아졌다.

하반기 철강업황 개선으로 실적 회복속도가 빨라질 것으로 전망됐다.
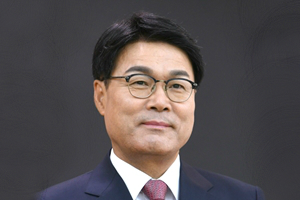
 
포스코 목표주가 높아져, "철강 판매량 예상보다 빠르게 회복할 조짐"
▲ 최정우 포스코 대표이사 회장.

이현수 유안타증권 연구원은 22일 포스코 목표주가를 기존 25만 원에서 27만 원으로 상향했다. 투자의견은 매수(BUY)를 유지했다.

21일 포스코 주가는 19만1500원에 장을 마감했다.

포스코의 철강 판매량이 예상보다 빠르게 회복할 조짐을 보이고 있다.

자동차 등 전방산업의 조업 정상화가 빠르게 진행되고 있으며 가격이 급등한 수입산 철강제를 꺼려하는 국내 수요기업들에게 판매를 확대할 수 있는 환경이 조성되고 있다.

이런 상황들을 감안해 포스코의 3분기와 4분기 철강 판매량이 각각 848만 톤, 889만 톤을 보일 것이라고 이 연구원은 내다봤다. 기존 전망치와 비교해 철강 판매량을 각각 43만 톤, 49만 톤 높게 제시한 것이다.

탄소강의 평균판매단가(ASP)도 애초에 2분기에 이어 3분기까지 하락할 것으로 예상됐지만 3분기에는 고부가가치 제품 판매비중 확대에 힘입어 2분기 수준의 판매단가를 유지할 수 있을 것으로 전망됐다.

이 연구원은 “중국 철강업황은 비수기에도 견조한 모습을 보이고 있으며 하반기 수요는 상반기보다 개선될 것”이라며 “포스코 실적 역시 기존 예상보다 한 템포 빠르게 좋아질 것”이라고 내다봤다.

포스코는 3분기에 별도기준으로 매출 6조4840억 원, 영업이익 1200억 원을 낼 것으로 전망된다. 2분기와 비교해 매출은 10.2% 늘어나고 흑자로 전환하는 것이다. 2019년 3분기보다는 매출 16.2%, 영업이익 81.9%가 줄어드는 것이다. [비즈니스포스트 남희헌 기자]
최신기사

[주변의 법률산책] 보이스피싱 피해자가 가해자로 둔갑하는 순간
반도체 호황에 올해 국세수입 478조6천억 전망, 추경 때 전망보다 63조2천억 늘어
이수스페셜티케미컬 주가 장중 15%대 올라, 전고체 배터리 상업화 기대감 반영
코웨이 말레이시아에서 대형가전 렌털 도전장, 서장원 '20년 영업망' 앞세워 수익다변화..
유진투자 "한국콜마 목표주가 상향, 미국 새 자외선 차단 성분 허용 덕에 수주 확대 기대"
오픈AI 개인 업무수행 AI 에이전트 '닷' 공개, GPT-6 아스트라 기반
기후솔루션 "삼척블루파워 신용평가 부실 문제 여전, 기업어음 A2+등급 의문"
스텔란티스 배터리 공급 부족으로 일부 전기차 생산 멈춰, K배터리 3사에 기회 요인
8월 생산·소비·투자 3개월 만에 동반 감소, 자동차 생산 24.8% 급감
글로벌테크놀로지 주가 장중 하한가, 코스닥 상장 이틀째 차익매물 대거 출회
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.