



배세진 현대차증권 연구원은 20일 “LIG넥스원은 2018년 큰 폭으로 증가한 수주잔고에 힘입어 이르면 2020년 하반기부터 더 빠르게 실적 개선을 보일 것”이라며 “비호복합 수출, 장거리 지대공 미사일(L-SAM) 개발 등을 통해 중장기 성장을 이어갈 것”이라고 내다봤다.
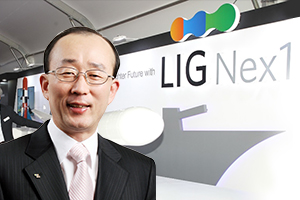
| ▲ 김지찬 LIG넥스원 대표이사 사장. |
LIG넥스원은 3분기 연결기준으로 매출 3733억 원, 영업이익 149억 원을 거뒀다. 2018년 3분기와 비교해 매출은 16.6%, 영업이익은 205% 증가했다.
정밀유도병기(PGM) 및 공중조기경보기(AEW)부문의 매출 증가와 수익성 향상에 따른 것으로 분석됐다.
정부가 방위력 개선비를 점진적으로 늘리고 무기체계 국산화를 추진하는 점도 LIG넥스원 중장기 성장에 긍정적 요소로 파악됐다.
배 연구원은 “1~3분기 신규수주 실적은 7천억 원으로 2018년 전체 수주 3조4천억 원과 비교해 부진한 모습을 보이고 있다”면서도 “LIG넥스원은 4분기에 수주가 집중되는 경향이 있어 연말까지 1조 원 이상의 추가수주가 가능할 것”이라고 바라봤다.
LIG넥스원은 2019년 연결기준으로 매출 1조5230억 원, 영업이익 420억 원을 거둘 것으로 예상됐다. 2018년과 비교해 매출은 3%, 영업이익은 75% 늘어나는 것이다.
배 연구원은 LIG넥스원 목표주가 4만2천 원, 투자의견 매수(BUY)를 새로 제시했다. 19일 LIG넥스원 주가는 3만4500원에 거래를 마쳤다. [비즈니스포스트 홍지수 기자]




