



김민경 신영증권 연구원은 2일 "삼성전기는 올해부터 카메라 모듈사업과 적층세라믹콘덴서사업을 중심으로 매출 증가와 수익성 개선을 기대할 수 있다"고 내다봤다.
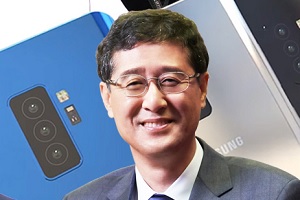
| ▲ 이윤태 삼성전기 대표이사 사장. |
김 연구원은 올해 삼성전기의 주요 고객사인 삼성전자와 중국 스마트폰업체가 스마트폰에 트리플 카메라를 본격적으로 도입할 것으로 예상했다.
세계 스마트폰에 트리플카메라 탑재 비중은 지난해 1.5% 수준에 그쳤지만 올해와 내년에 걸쳐 8%까지 증가할 것으로 보인다.
단가와 수익성이 높은 트리플 카메라의 수요가 늘어나는 것은 카메라 모듈분야에서 앞선 기술력을 갖추고 있는 삼성전기에 수혜가 될 수 있다.
김 연구원은 "트리플 카메라는 올해 삼성전기의 실적 증가를 이끄는 주요 요인이 될 것"이라며 "삼성전자 등 고객사 스마트폰을 통해 카메라 모듈사업의 외형 성장을 기대할 수 있다"고 분석했다.
김 연구원은 삼성전기가 중저가 적층세라믹콘덴서 생산라인을 자동차 전장부품용으로 전환하고 있는 점도 향후 실적 증가에 기여할 가능성이 높다고 바라봤다.
중저가 적층세라믹콘덴서의 주요 고객사인 중국 스마트폰업체들이 출하량을 늘리는 데 고전하면서 적층세라믹콘덴서업황은 지난해 말부터 약세를 보이고 있다.
하지만 삼성전기는 중저가 적층세라믹콘덴서의 생산 비중을 높이고 수익성이 좋은 전장용 제품에 집중하면서 영업이익 반등을 적극적으로 추진하고 있다.
김 연구원은 "전장용 적층세라믹콘덴서의 수요 증가 방향성은 확실하다"며 "시장이 빠르게 성장하면서 삼성전기의 성장에 기여할 것"이라고 내다봤다.
삼성전기의 기판사업부도 계속 적자가 이어지고 있지만 PLP(패널레벨패키징) 등 신기술을 적용한 기판 수요가 늘어나면 충분히 흑자로 돌아설 가능성이 높은 것으로 분석됐다.
김 연구원은 "삼성전기의 PLP 기술력이 높아져 채용이 확대된다면 기판사업 흑자 전환은 시간문제"라며 "하지만 아직은 매출이 미미하고 고정비 부담이 크다"고 분석했다.
삼성전기는 2019년 연결기준으로 매출 8조6518억 원, 영업이익 1조99억 원을 볼 것으로 추정됐다. 2018년과 비교해 매출은 5.6% 늘지만 영업이익은 0.6% 줄어드는 수치다.
1분기에 중저가 적층세라믹콘덴서의 수요가 줄고 가격이 하락한 점이 연간 실적에 악영향을 미칠 것으로 분석된다. [비즈니스포스트 김용원 기자]




