하희지 현대차증권 연구원은 2일 코스메카코리아 목표주가를 기존 13만 원에서 14만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
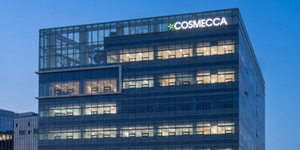
| ▲ 코스메카코리아가 대형 고객사의 수주 확대에 힘입어 안정적 실적을 이어갈 것으로 전망됐다. . 사진은 경기도 성남시에 위치한 코스메카코리아 중앙연구원 전경. <코스메카코리아> |
1일 코스메카코리아 주가는 11만4600원에 거래를 마쳤다.
하 연구원은 “국내 대형 고객사의 대량 수주가 이어지고 있다”며 “주요 고객사의 용기 수급 차질에 따른 일부 매출 이연 가능성은 있지만 수요 자체는 안정적 흐름을 보이고 있다”고 설명했다.
국내 법인은 3분기에도 양호한 실적을 기록할 것으로 예상됐다.
코스메카코리아 국내 법인은 올해 3분기 매출 1782억 원, 영업이익 242억 원을 낼 것으로 전망됐다. 2025년 3분기보다 매출은 37.2%, 영업이익은 67.1% 증가하는 것이다.
일부 고객사의 용기 조달 문제로 매출 인식이 늦춰질 가능성이 있지만 대형 고객사의 주문 흐름은 안정적인 것으로 분석됐다.
생산능력도 점차 확대될 것으로 예상됐다.
코스메카코리아는 충북 오창공장 투자를 진행하고 있으며 2027년 하반기 시생산을 시작한다. 생산설비 확대와 내부 생산성 향상이 중장기 외형 성장에 기여할 것으로 하 연구원은 내다봤다.
미국 사업은 내년부터 회복세에 접어들 것으로 전망됐다.
코스메카코리아의 미국 자회사 잉글우드랩은 미국에서 사업하는 별도법인(EWL)과 한국 자회사 잉글우드랩코리아(EWLK)를 두고 있다.
하 연구원은 “내년부터 EWLK의 주요 고객사 주문 회복과 신규 고객사 매출 확대가 기대된다”며 “EWL도 해외 고객사의 일반의약품(OTC) 제품 확대에 힘입어 실적이 개선될 것”이라고 내다봤다.
코스메카코리아는 올해 연결기준으로 매출 8547억 원, 영업이익 1136억 원을 낼 것으로 전망됐다. 2025년보다 매출은 33.4%, 영업이익은 36.0% 증가하는 것이다. 김예원 기자