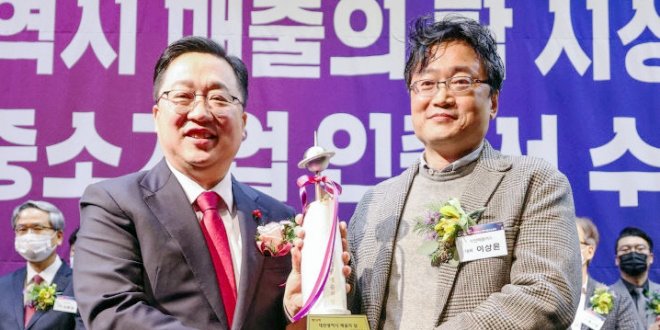
| ▲ 이상윤 인텍플러스 대표이사(오른쪽)가 2022년 11월29일 대전 ICC호텔에서 열린 '대전광역시 매출의 탑' 시상식에서 '1천억 원 매출의 탑'을 수상한 뒤 이장우 대전시장과 기념촬영을 하고 있다. <대전광역시> |
△어드밴스드 패키징 시장으로 사업 확대
인텍플러스는 인공지능(AI) 반도체 확산에 맞춰 반도체 패키징 검사장비 사업을 기존 패키지 검사에서 어드밴스드 패키징 검사 영역으로 넓히고 있다.
어드밴스드 패키징은 여러 개의 칩을 수직으로 쌓거나 나란히 배치해 하나의 패키지처럼 작동하도록 만드는 기술이다. 칩 사이 거리를 줄여 데이터 처리 속도를 높이고 전력 소모를 낮출 수 있어 AI 반도체 생산의 핵심 기술로 꼽힌다. 이 분야 검사장비 시장은 미국 KLA와 KLA의 자회사 ICOS가 주도해 왔다.
인텍플러스는 북미 고객사를 기반으로 확보한 기술력을 바탕으로 최근 대만 어드밴스드 패키징 시장 진출도 추진하고 있다.
iM증권 등 증권가에 따르면 인텍플러스는 2025년 대만 글로벌 반도체 후공정(OSAT) 업체의 CoWoS 라인에 검사 데모 장비를 공급했다. CoWoS는 AI 반도체에 적용되는 대표적 2.5차원 패키징 기술이다.
회사는 2026년 초 정기 주주총회에서 해당 장비가 고객사의 퀄리피케이션(품질인증)을 통과했다고 밝혔다. 증권가는 양산 발주가 본격화하면 연간 100억 원 안팎의 수주가 가능할 것으로 보고 있다.
이와 별도로 인텍플러스는 2026년 7월2일 해외 반도체 기업과 218억 원 규모의 반도체 외관검사장비 공급계약을 체결했다고 공시했다. 계약기간은 7월1일부터이며 계약금액은 2025년 매출의 24.28%에 해당한다. 계약 상대방은 공개하지 않았다.
인텍플러스는 대면적 칩의 여섯 면을 검사하는 기술을 강점으로 내세운다. AI 반도체용 칩이 대형화되면서 관련 검사 수요도 함께 늘어날 것으로 회사는 기대하고 있다.
북미에서는 2018년 글로벌 비메모리 반도체 기업의 패키지 검사장비 공급사로 선정된 뒤 거래를 이어오고 있다. 회사는 고객사명을 공개하지 않았지만 국내 증권가와 업계에서는 미국 인텔로 추정한다. 증권가는 이 고객사의 AI용 고성능 패키징 투자가 확대되면 인텍플러스 장비의 평균판매단가(ASP)도 높아질 것으로 전망된다.
전방산업 환경도 우호적이다. 로이터통신 등 외신은 2026년 6월 구글이 자체 AI 칩 생산을 미국 반도체 기업에 맡기는 방안을 논의하고 있다는 기사를 실었다. CNBC도 같은 달 16일 해당 기업이 최첨단 반도체 생산을 시작했으며 애플과의 공급계약 가능성이 거론된다고 보도했다.
인텍플러스는 국내에서는 삼성전자 등 종합반도체기업(IDM)에 메모리와 비메모리 패키지 검사장비를 공급하고 있으며, 해외에서는 대만·중국·동남아시아 반도체 후공정(OSAT) 업체를 주요 고객으로 두고 있다.
△AI 반도체 기판 증설 수혜, 대만·중국 수주 확대
인텍플러스의 반도체 기판 검사장비 사업은 2026년 들어 대만과 중국에서 대형 수주를 잇달아 확보했다. AI 반도체 수요 증가에 따라 고성능 기판 증설이 이어진 데 따른 것이다.
이 사업은 칩과 기판을 연결하는 미세한 범프의 높이와 형상, 기판의 결함을 3차원으로 검사하는 장비를 공급한다. 반도체 전공정과 후공정 사이인 미드엔드(Mid-end) 공정에 사용된다.
2024년 기준 매출 비중은 약 10.5%지만 회사 안에서는 수익성이 높은 사업으로 꼽힌다.
수주는 대만에서 먼저 나왔다. 인텍플러스는 대만 테이크윈 인터내셔널(Takewin International)과 세 차례에 걸쳐 반도체 기판 검사장비 공급계약을 체결했다. 2026년 3월4일 96억 원, 6월26일 72억원, 7월2일 85억 원 규모다. 각각 최근 2024년 매출액 대비 11.5%, 2025년 매출액 대비 7.97%과 9.50%에 해당한다.
중국에서도 대형 계약을 따냈다. 인텍플러스는 2026년 6월26일 ALKAID TECH와 140억 원 규모의 반도체 및 기판 검사장비 공급계약을 체결했다. 계약금액은 2025년 매출의 15.63%에 해당하는 규모였다.
이 같은 수주 배경에는 AI 반도체용 FC-BGA 기판 증설이 있다. AI용 CPU와 GPU 수요가 늘면서 서버용 고성능 FC-BGA 기판 투자가 확대됐고, 기판 생산라인 증설과 함께 검사장비 수요도 늘어나고 있다.
FC-BGA는 서버용 중앙처리장치(CPU)와 그래픽처리장치(GPU)에 주로 쓰이는 고부가 반도체 기판이다. 미세 회로와 범프의 균일성이 성능에 직결돼 고정밀 검사장비가 필수로 꼽힌다.
기술 경쟁력으로는 WSI(백색광 주사 간섭계) 기술을 앞세운다. 백색광을 이용해 미세 범프의 높이를 3차원으로 정밀 측정하는 방식으로, AI 반도체용 고성능 기판 검사에 활용되고 있다.
인텍플러스는 이 사업의 고객을 국내외에 두고 있다. 국내에서는 삼성전기, 해외에서는 유니마이크론 등 글로벌 하이엔드 기판 제조사에 장비를 납품한다.
△반도체로 옮겨간 매출 구조, 적자는 3년째
인텍플러스의 매출 중심이 디스플레이·2차전지에서 반도체로 빠르게 이동하고 있다. 전체 매출은 정체돼 있지만 수익성이 높은 반도체 검사장비 비중이 커지면서 3년째 이어진 적자 추세도 흐름이 약해지고 있다.
2026년 1분기 연결기준 매출은 128억 원으로 전년 동기보다 11.1% 감소했다. 영업손실은 20억 원으로 적자를 이어갔으나 손실 규모는 줄었다.
매출 구성은 크게 달라졌다. 반도체 외관검사 부문 매출은 100억 원으로 전체의 78.0%를 차지했다. 전년 동기 37억 원보다 2.6배 늘었고 비중도 25.8%에서 크게 높아졌다.
반면 디스플레이·2차전지 외관검사 부문 매출은 28억 원으로 전년 동기보다 74% 줄었다. 매출 비중도 74.2%에서 22.0%로 낮아져 1년 만에 두 사업부문의 위치가 뒤바뀌었다.
신규 수주도 반도체에 집중되고 있다. 2026년 상반기부터 7월 초까지 공시한 단일판매·공급계약 5건은 모두 반도체와 기판 검사장비로, 계약금액은 모두 611억 원이었다.
사업 재편은 2025년부터 본격화됐다. 2025년 연결기준 매출은 898억 원으로 전년보다 7.0% 늘었다. 영업손실은 37억 원, 순손실은 33억 원으로 적자가 이어졌지만 손실 규모는 76.0%, 72.0% 각각 줄었다.
반도체 외관검사 부문 매출은 479억 원으로 26.0% 증가해 전체의 53.4%를 차지했다. 디스플레이·2차전지 부문 매출은 419억 원으로 5.6% 감소했다.
두 사업부문의 수익성 차이가 실적 개선으로 이어졌다. 인텍플러스가 2023년과 2024년 외형 확대를 가져온 2차전지 대형 검사장비는 설치 공간 대비 효율과 마진이 낮아 매출 증가만큼 이익을 내지 못했다.
비용 구조도 손봤다. 인텍플러스는 2025년 1분기부터 인력과 비용 효율화에 들어갔다. 인텍플러스는 인력 규모를 2024년 4분기 365명에서 2025년 2분기 261명으로 조정했다.
증권가는 이를 통해 연간 71억 원가량의 인건비가 절감되고 손익분기점 매출도 낮아진 것으로 분석했다.
효과는 분기 실적에서 먼저 나타났다. 인텍플러스는 2025년 2분기 연결기준 매출 252억 원, 영업이익 16억 원을 거두며 분기 흑자로 돌아섰다.
재무구조도 일부 개선됐다. 2025년 말 부채비율은 158.6%로 전년보다 14.0%포인트 낮아졌다. 재고자산은 236억 원으로 48.2% 줄었고 현금 및 현금성자산은 240억 원으로 54.9% 늘었다.
다만 부채 부담은 여전하다. 인텍플러스는 2025년 11월 자기주식을 활용해 106억2천만 원 규모의 교환사채를 발행했다. 조달한 자금은 2023년 발행한 전환사채 가운데 조기상환이 청구된 109억 원을 갚는 데 활용했다.
2026년 1분기 말 현금 및 현금성자산은 80억 원으로 2025년 말보다 크게 줄었다. 주식선택권 행사와 관련해 50억 원 가량의 현금 유출이 발생한 영향이 컸다.
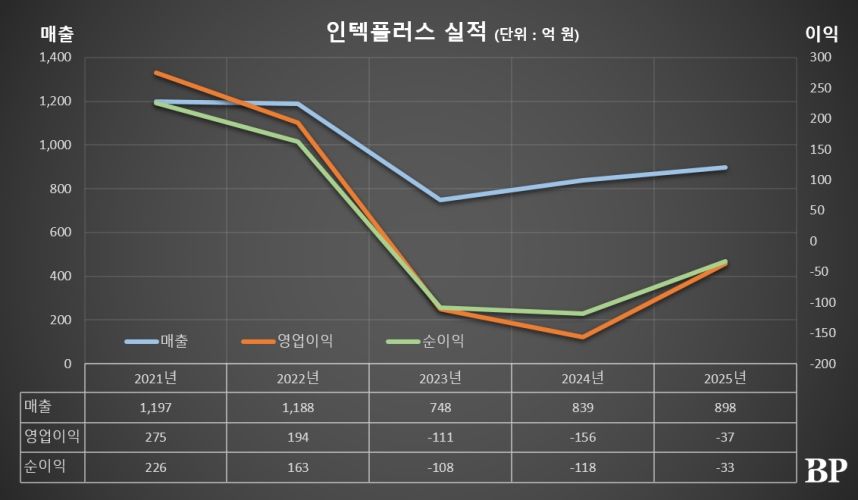
| ▲ 인텍플러스의 실적 그래프 <비즈니스포스트> |
△AI 반도체 패키징 검사기술 국책사업 참여
인텍플러스는 인공지능(AI) 반도체 확산에 맞춰 어드밴스드 패키징 검사기술을 개발하는 국가 연구개발사업에 잇달아 참여하고 있다.
하이브리드 본딩과 인터포저 등 차세대 패키징 공정의 검사 정밀도를 높여 반도체 생산 수율을 끌어올리는 것이 공통된 목표다.
2025년 8월 과학기술정보통신부와 한국연구재단의 ‘초고집적 하이브리드 본딩용 3D 스택 및 초고분해 복합검사장비 실용화 원천기술 개발’ 과제에 공동연구기관으로 참여했다. 한국기계연구원이 주관하는 이 사업은 2028년 말까지 총 241억7천만 원 규모로 추진된다. 인텍플러스는 약 64억 원의 연구비를 배정받아 심자외선(DUV) 기반 광학계와 2차원(2D)·3차원(3D) 검사장비를 개발하고 있다.
하이브리드 본딩은 범프를 거치지 않고 반도체 칩을 직접 접합하는 차세대 패키징 기술이다. 연구가 완료되면 나노미터(nm) 수준의 결함 검출과 정밀 측정이 가능해져 첨단 반도체의 생산 수율을 높이고 관련 검사기술의 해외 의존도를 낮추는 데 기여할 것으로 기대된다.
같은 해 11월에는 산업통상자원부과 한국산업기술진흥원의 글로벌 산업기술협력센터 사업에서 주관연구개발기관을 맡았다. 독일 프라운호퍼 IPM과 함께 2030년까지 총 120억 원을 지원받아 디지털 홀로그래피 기반 웨이퍼·인터포저 검사 시스템 개발에 나섰다.
인터포저는 여러 반도체 칩을 하나의 패키지로 연결하는 중간 기판이다. 인텍플러스는 디지털 홀로그래피 기술을 활용해 인터포저와 칩을 연결하는 미세 돌기인 마이크로범프를 고속·고해상도로 검사하는 장비를 개발하고 있다.
이는 범프를 없애는 하이브리드 본딩과는 다른 형태의 어드밴스드 패키징 공정을 겨냥한 기술이다. 개발 기술은 반도체뿐 아니라 2차전지와 연료전지, 반도체 적층용 유리기판(TGV) 측정 등 다른 산업 분야로도 활용 범위를 넓힐 수 있을 것으로 기대를 받고 있다.
△오너 없는 지배구조, 최대주주 지분율 6%대
인텍플러스는 창업 일가가 아닌 전문경영인들이 지분을 나눠 보유하는 독특한 지배구조를 구축하고 있다.
20276년 7월 기준 최대 주주인 이상윤의 지분율도 6%대에 머문다.
이상윤은 인텍플러스 주식 87만4678주(6.80%)를 보유하고 있다. 최이배 사장은 83만3054주(6.48%)를 들고 있다. 최대주주와의 지분율 차이는 0.32%포인트에 불과하다.
최대 주주와 특수관계인의 합산 지분율은 13.28%(170만7732주)다. 2026년 1분기 말 15.28%(196만4524주)보다 2.00%포인트 낮아졌다.
이는 주식 처분이 아니라 특수관계인 변동에 따른 것으로 회사 창립 초창기부터 경영에 참여해 온 김재호 부사장이 2026년 5월 임원직에서 사임하면서 특별관계자에서 제외됐다. 김 전 부사장은 사임 당시 인텍플러스 주식 25만6792주(2.00%)를 보유하고 있었다.
기관투자자의 존재감은 커지고 있다. 국민연금공단은 2026년 7월1일 기준 인텍플러스 지분 78만2970주(6.09%)를 보유하고 있다. 직전 보고보다 1.62%포인트 늘어난 규모로, 장내 매수를 통해 취득했다.
지배구조에는 또 다른 변수도 남아 있다. 인텍플러스는 2025년 11월 자기주식을 교환 대상으로 하는 교환사채(EB)를 발행했고, 2026년 7월 초부터 교환청구가 시작됐다.
교환청구가 이뤄지면 의결권이 없던 자기주식이 일반 주주에게 이전되면서 의결권을 회복한다.
최대 주주 측 보유 주식 수는 변하지 않지만 의결권 있는 주식 수가 늘어나 상대적인 지배력은 희석될 수 있다.
△대규모 CB 조기상환에 자사주 EB로 차환
인텍플러스는 2023년 대규모 전환사채(CB)를 발행한 뒤 투자자들의 조기상환청구가 이어지자, 자기주식을 활용한 교환사채(EB)를 발행해 상환 재원을 마련했다.
인텍플러스는 2023년 12월 자금 조달을 위해 200억 원 규모의 제4회차 전환사채를 사모 방식으로 발행했다. 공시상 조달 목적은 전액 기타자금으로 기재됐다. 표면이자율과 만기이자율은 모두 0%였으며 만기는 2028년 12월5일이다.
이 전환사채에는 발행 2년 뒤부터 투자자가 원금 상환을 요구할 수 있는 조기상환청구권이 부여됐다. 인텍플러스는 조기상환청구가 시작된 2025년 12월5일 109억 원을 상환했다. 이어 2026년 3월5일 50억 원, 같은 해 6월5일 6억 원을 추가로 갚았다. 누적 상환액은 165억 원으로 전체 발행액의 82.5%에 이른다.
회사는 전환사채 상환에 대응하기 위해 2025년 11월 약 106억1947만 원 규모의 제5회차 교환사채를 발행했다. 발행으로 조달한 자금은 제4회차 전환사채의 조기상환 재원으로 사용하기로 했다.
교환사채는 투자자가 새로 발행되는 주식이 아니라 회사가 보유한 자기주식으로 교환받는 사채다. 신주 발행에 따른 전체 주식 수 증가는 없지만, 교환이 이뤄지면 회사가 보유한 자기주식은 줄어든다.
교환 대상은 자기주식 66만1773주로 전체 발행주식의 약 5.1%에 해당한다. 교환가액은 주당 1만6047원으로 정해졌다. 원티드랩2503신기술투자조합과 디에스씨홈런펀드제2호를 비롯한 신기술투자조합과 자산운용사 등이 인수에 참여했다.
교환청구는 2026년 7월 초부터 이뤄지기 시작했다. 주가가 교환가액을 웃돌면서 투자자들이 사채를 자기주식으로 바꿀 수 있는 여건이 형성된 데 따른 것으로 풀이된다.
인텍플러스의 메자닌 조달은 2023년 제4회차 전환사채 발행에서 2025년 제5회차 교환사채를 통한 차환으로 이어졌다. 전환사채 상환 부담을 현금과 자기주식 기반의 교환사채 발행으로 나눠 대응한 셈이다.
△창업주가 지분 넘기고 은퇴, 연구소장 출신이 대표에 올라
이상윤은 2015년 10월 인텍플러스 대표이사에 선임됐다. 1998년 선임연구원으로 입사한 지 17년 만이었다.
창업주 임쌍근 인텍플러스 고문은 회사 설립 20년 만에 대표이사에서 물러나며 오랫동안 함께 일한 내부 임원들에게 경영권과 보유 지분 대부분을 넘겼다.
자녀에게 회사를 물려주거나 외부 전문경영인을 영입하지 않고 혈연관계가 없는 연구원 출신 후배들에게 회사 경영권과 소유권을 모두 넘긴 이례적 사례로 시장과 업계의 관심이 모아졌다.
임쌍근 고문은 2015년 10월8일 이상윤에게 34만 주, 최이배에게 30만 주를 무상 증여했다. 다른 임직원에게도 20만 주를 넘겼다. 당시 보유 주식 154만 주 가운데 이상윤과 임원, 회사에 증여한 물량은 모두 114만 주다.
‘회사를 가장 잘 이끌 사람이 경영을 맡아야 한다’는 임쌍근 고문의 경영철학이 반영됐다.
임 고문은 대표에서 물러난 뒤 남은 지분을 차례로 매각해 2020년 1분기 주주명부에서 빠졌으며, 2026년 기준 인텍플러스 상임고문을 맡고 있다.
이상윤은 박사과정 지도교수였던 김승우 KAIST(한국과학기술원) 명예교수를 통해 인텍플러스와 인연을 맺었다. 김승우 교수는 인텍플러스 창업 멤버로 2026년 사외이사를 맡기도 했다.
회사에 발을 디딘 뒤에는 제품 개발과 연구조직을 이끌며 회사의 주력 사업 전환을 주도했다.
2002년 기술연구소장에 올라 측정장비 사업 실패를 정리하고 반도체 패키징 검사장비 중심으로 사업을 재편하는 과정을 주도했다. 이후 최고기술책임자(CTO)를 거쳐 대표이사에 선임됐다.
이상윤이 경영을 이어받을 당시 회사 사정은 녹록지 않았다. 태양광과 LED 시장 위축으로 실적 부진이 이어졌고 매출은 2018년 161억 원까지 감소했다. 이후 2019년 북미 고객사를 확보하며 실적 반등의 발판을 마련했다.
△대전·충청권 기술창업 모델 확산에 목소리
이상윤은 개별 기업의 기술력보다 원천기술을 키우는 연구개발 생태계가 중요하다는 목소리를 꾸준히 내왔다.
대학과 정부출연연구기관, 기업이 연구개발 단계부터 함께 참여하는 산학연 협력체계가 갖춰져야 한다고 바라봤다.
2021년 11월24일 대덕연구개발특구기관장협의회가 연 대덕혜윰포럼에서 이상윤은 “세계적인 원천기술은 불확실한 분야에 대한 도전에서 나온다”며 “실패를 허용하는 연구개발 문화와 기업이 연구개발 초기부터 참여하는 협력체계가 필요하다”고 말했다.
연구 성과가 산업 현장으로 이어질 수 있는 기술사업화 구조도 제안했다.
이상윤은 앞서 2021년 9월 대덕 반도체 클러스터 제3차 모임에서도 메이저 반도체 고객사와 계약을 맺기까지 7년이 걸린 경험을 소개하며 ‘실력이 뛰어난 기업은 많지만 끝까지 살아남는 것은 창의성을 갖춘 기업’이라고 강조했다. 기존 기술을 뒤따라가기보다 차세대 공정에 필요한 원천기술을 미리 준비해야 글로벌 기업과 경쟁할 수 있다는 의미였다.
이런 문제의식은 인텍플러스의 성장 과정과도 맞닿아 있다. 인텍플러스는 KAIST(한국과학기술원) 산학 연구과제를 기반으로 출발해 KAIST 신기술창업지원단의 창업보육 시스템을 거쳤고, 2005년에는 KAIST 스타기업으로 선정돼 기술이전과 경영 지원을 받았다. 이상윤 역시 KAIST 박사 출신 연구원으로 회사에 입사해 대표이사까지 올랐다.
이상윤은 이런 경험을 바탕으로 대학과 연구기관, 기업이 유기적으로 연결된 충청권 기술창업 생태계의 중요성을 여러 차례 강조했다.
지역 인재가 교수와 연구자를 찾아 기술 문제를 해결하는 협력 문화와 엔지니어들이 공동으로 장비를 개발·검증할 수 있는 테스트베드가 지역 기술 경쟁력을 높일 수 있다고 봤다.
△반도체·배터리·디스플레이 외관검사장비 전문기업
인텍플러스는 반도체와 디스플레이, 2차전지의 미세한 결함을 자동으로 찾아내는 외관검사장비를 만드는 회사다. 사람이 육안으로 확인하기 어려운 크기의 불량을 카메라로 촬영하고 소프트웨어로 판별하는 장비다.
핵심 기술은 머신비전이다. 제품을 2차원과 3차원으로 촬영해 영상을 분석하고 양품과 불량을 자동으로 구분한다. 1995년 설립 이후 축적한 광학 측정기술을 바탕으로 검사 대상을 넓혀왔다.
주력 사업은 반도체 검사장비다. 반도체 패키징 공정에서 칩의 깨짐과 긁힘, 이물질 등을 검사하는 장비를 공급한다. 반도체 패키지 검사장비 iPIS 시리즈, 메모리 모듈 검사장비 iMAS 시리즈, SSD 검사장비 iSSD 시리즈가 여기에 속한다.
기술적 특징은 칩의 여섯 면을 모두 훑는다는 점이다. 윗면과 아랫면만 보는 것이 아니라 측면까지 직접 스캔한다.
반도체 기판과 범프 검사장비도 핵심 사업이다.
반도체 칩은 그 자체로는 쓰이지 않고 전기가 통하게 해주는 판 위에 얹힌다. 이 기판 하나에 수만개의 미세한 금속돌기 범프가 있다. 칩과 기판을 이어주는 역할을 한다. 기판 하나에 범프가 수만 개 들어가며 굵기는 머리카락보다 얇다.
인텍플러스는 이 범프의 높이가 고르게 형성됐는지, 찌그러진 곳은 없는지를 3차원으로 측정하는 장비를 만든다. 플립칩 방식 기판 검사장비 iSIS-FC와 iSIS-NBGA가 주력이다. 이 공정은 반도체 전공정과 후공정 사이에 놓여 미드엔드로 불린다.
여기에 쓰이는 기술이 백색광 주사 간섭계, 이른바 WSI다. 기존 방식은 빛을 비스듬히 쏘기 때문에 그림자가 생겨 미세한 높이 차이를 잡아내기 어려웠다. WSI는 빛을 수직으로 쏘아 층층이 측정해 이 문제를 피한다. 인텍플러스는 이 기술을 상용화해 AI 반도체용 고성능 기판 검사에 적용하고 있다.
디스플레이와 2차전지 검사장비도 만든다. 플렉시블 OLED와 초박막유리(UTG), LCD 보호필름 검사장비를 공급하며 전기차용 파우치형 배터리 셀의 외관을 검사하는 장비도 생산한다.
신사업으로는 로봇 자동화를 키우고 있다. 검사장비에 활용한 3차원 센서 기술을 산업용 로봇에 적용해 빈피킹(Bin Picking)과 물류 자동화 솔루션을 제공한다.
인텍플러스는 공정거래법상 대규모기업집단에 속하지 않는 독립 기업이다.
연결 대상 종속회사는 미국 판매·서비스 법인 INTEK AMERICA INC와 의료기기·바이오 사업을 하는 INTEK SCIENTIFIC INC 두 곳이다. 과거 소프트웨어 자회사 빌드시스템은 2023년 인텍플러스에 흡수합병됐다.
인텍플러스는 비상장사 투자도 하고 있다. 인텍메디, 앱솔로지, 이프, 위즈메탈, 플라잎 등에 지분을 보유하고 있다.
다만 이들 의료·바이오 투자 성과는 아직 제한적이다. 앱솔로지와 인텍메디는 누적 손실로 지분법 적용이 중단됐다.
이상윤은 2026년 기준 인텍메디 사내이사를 맡고 있다.
△글로벌 반도체 검사장비 기업으로 성장
인텍플러스는 자동화설비 용역회사로 출발해 반도체 검사장비를 주력 사업으로 키운 뒤 LED와 태양광, 디스플레이, 2차전지, AI 반도체 패키징으로 검사 대상을 넓혀왔다. 전방산업의 부침에 맞춰 새로운 시장을 개척하며 사업구조를 바꿔온 것이 성장의 키가 됐다.
1995년 10월 임쌍근 창업주가 자동화설비 업체 인텍시스템에서 함께 일하던 동료들과 인텍엔지니어링을 설립했다. 인텍시스템이 경영난으로 문을 닫은 뒤였다.
창업에는 김승우 KAIST(한국과학기술원) 기계공학과 교수도 참여했다. 초기에는 자체 제품 없이 고객사가 발주한 검사·측정장비를 제작하는 용역사업을 했다. 삼성전자와 LG전자 등의 산학 연구과제를 수행하며 광학 측정과 자동화 기술을 축적했다.
2000년 사명을 인텍플러스로 바꾸고 자체 장비 개발에 나섰다. 같은 해 모아레 방식의 3차원 형상측정기로 IR52 장영실상을 받았다.
다만 자체 개발한 측정장비 3종의 사업화에는 실패했다. 이후 반도체 패키징 외관검사장비 개발에 역량을 집중했고, 2003년 말 삼성전자 양산평가를 통과하면서 장비 공급이 본격화됐다. 매출은 2003년 52억 원에서 2004년 115억 원으로 두 배 이상 늘었다.
2005년 반도체 설비투자가 위축되자 메모리 모듈과 플립칩 검사장비를 추가 개발하며 고객사를 확대했다. 2008년 글로벌 금융위기로 반도체 투자가 다시 둔화하자 LED와 태양전지 검사장비 시장에 진출했고, 2009년에는 LED 부문 매출이 반도체 부문을 넘어섰다.
2011년 코스닥시장에 상장했지만 이후 LED와 태양광 시장이 침체하면서 성장세가 둔화했다. 인텍플러스는 다시 반도체 검사장비 경쟁력을 강화하는 한편 디스플레이와 2차전지 검사장비로 사업 영역을 넓혔다.
2018년에는 인텔의 반도체 패키징 외관검사장비 공급사로 선정되며 글로벌 고객 기반을 확대했다. 이를 계기로 해외 반도체 후공정(OSAT) 기업으로 공급이 늘었고, FC-BGA 기판 검사장비도 새로운 성장축으로 자리 잡았다. 일본과 대만 등 글로벌 기판업체로 고객사를 넓히면서 사업 외연을 확대했다.
코로나19 시기 반도체와 기판 검사장비 수요가 늘면서 인텍플러스는 2021년 연결기준 매출 1197억 원을 기록해 처음으로 연매출 1천억 원을 넘어섰다. 이후 반도체와 기판업계의 설비투자가 둔화하면서 성장세가 주춤했지만, 최근에는 AI 반도체 패키징 검사장비를 앞세워 다시 성장 동력 확보에 나서고 있다.
△인텍플러스가 걸어온 길
1995년 인텍엔지니어링이 설립됐다.
1997년 비접촉식 모아레 3차원 스캐너를 개발했다.
1998년 KAIST(한국과학기술원) 신기술창업지원단에 연구소를 세웠다.
2000년 ‘인텍플러스’로 사명을 바꿨다.
2001년 대전으로 본사를 이전했다. 비접촉 3차원 측정기(iPlus 시리즈) 판매를 시작했다.
2002년 대만에 3차원 측정기를 수출했다. 삼성전자 협력업체로 등록됐다.
2003년 반도체 외관검사 모듈을 개발하고, iPIS-200 판매를 개시했다.
2004년 삼성전자 반도체 패키징 외관 검사 장비 공급을 개시했다.
2005년 KAIST(한국과학기술원) 스타기업으로 선정됐다.
2007년 삼성전기에 반도체 기판 검사 장비 납품하며 미드엔드 영역으로 진출했다.
2011년 코스닥시장에 상장했다.
2017년 미국지사를 설립했다.
2018년 글로벌 비메모리 반도체 고객사의 패키지 검사장비 공급사로 선정됐다.
2020년 2차전지 셀 외관검사장비를 출하했다.