2026년 1분기 한국 화장품의 수출 호조에 힘입어 한국콜마 국내법인의 매출과 수익성이 개선된 것으로 분석됐다.
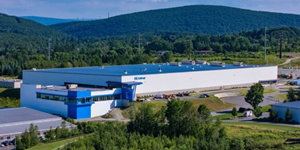
| ▲ 형권훈 SK증권 연구원은 14일 한국콜마 목표주가를 기존 9만5천 원에서 10만6천 원 으로 높여잡았다. 사진은 미국 펜실베니아주에 위치한 콜마USA 제2공장 전경. <한국콜마> |
형권훈 SK증권 연구원은 14일 한국콜마 목표주가를 기존 9만5천 원에서 10만6천 원 으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
13일 한국콜마 주가는 8만1900원에 거래를 마쳤다.
형 연구원은 "한국콜마는 지난해 대형 고객사의 물량 축소로 실적에 타격을 받았지만 올해 1분기에는 상위 고객사의 해외 수출 물량이 늘며 국내법인의 매출과 영업이익이 모두 개선되고 있다"고 평가했다.
한국콜마는 고객사 화장품 브랜드의 수출 증가에 따라 생산 물량이 늘며 수혜를 입을 것으로 전망됐다.
2026년 1분기 기초 화장품 수출액은 중국을 제외하더라도 2025년 1분기보다 36% 증가한 것으로 나타났다.
특히 달바, 닥터엘시아, 구다이글로벌, 올리브영 등 한국콜마의 상위 고객사 브랜드는 아마존 판매 순위와 구글 검색량이 전반적으로 상승한 것으로 집계됐다.
같은 기간 센텔리안24, 셀리맥스 등 한국콜마 내에서 매출 비중이 상대적으로 작았던 브랜드도 접속량이 늘며 성장세를 보였다. 한국콜마는 이들 브랜드의 크림 제품을 생산하고 있다.
이에 따라 한국콜마는 대형 고객사 물량 감소에 따른 매출 타격 영향도 상당 부분 완화한 것으로 분석된다.
형 연구원은 "한국콜마는 국내법인이 실적을 견인하며 2026년 1분기 매출과 영업이익이 시장 기대치를 웃돌았다"며 "다만 북미법인의 미국 1·2공장은 기존 대형 고객사 물량 감소 영향에서 아직 벗어나지 못하고 있다"고 분석했다.
한국콜마는 1분기 연결기준으로 매출 7086억 원, 영업이익 685억 원을 낸 것으로 추정됐다. 2025년 1분기와 비교해 매출은 8.5%, 영업이익은 14.2% 늘어나는 것이다. 조수연 기자