HUFFPOST
HUFFPOST
기업과산업  전자·전기·정보통신

유진투자 "KT 목표주가 상향, 자사주 매입 효과 크고 배당 확대 가능성 있어"

조승리 기자 csr@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] KT 목표주가가 높아졌다.

자사주 매입 등 주주환원 정책의 효과가 클 것으로 전망됐다.
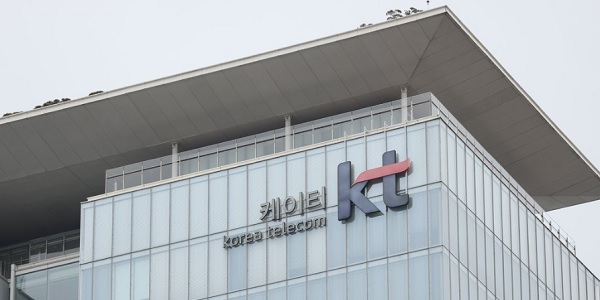
 
유진투자 "KT 목표주가 상향, 자사주 매입 효과 크고 배당 확대 가능성 있어"
▲ 14일 이찬영 유진투자증권 연구원은 KT 주가가 자사주 매입과 주주환원 강화 기대감에 상승 흐름을 나타낼 것이라고 전망했다. <연합뉴스>

이찬영 유진투자증권 연구원은 14일 KT 목표주가를 기존 7만1천 원에서 7만3천 원으로 높였다. 투자의견은 매수(BUY)로 유지했다.

13일 KT 주가는 6만3천 원에 장을 마쳤다.

이 연구원은 “KT는 통신 3사 가운데 가장 높은 주주환원수익률을 기대할 수 있는 데다 비핵심 자산 유동화를 통해 주주환원 재원을 확보할 수 있는 점이 중장기적으로 유효하다”며 “통신업종 내 최선호주(탑픽)를 유지한다”고 말했다.

KT는 4월1일부터 2500억 원 규모의 자사주 매입을 시작했다.

매일 4만 주를 매수하고 있으며 이는 최근 1년 및 1개월 평균 일일 거래량 대비 약 9% 수준으로 분석됐다.

KT는 외국인 매수가 제한된 구조로 자사주 매입이 주가에 미치는 영향이 상대적으로 큰 것으로 파악됐다.

지난해 자사주 매입 당시에도 매입 활동이 주가 하방을 지지하며 상승 흐름을 이끌었던 만큼 올해도 유사한 흐름이 나타날 것으로 예상됐다.

올해 1분기 배당은 실적 부진을 고려할 때 지난해 1분기와 같은 주당 600원이 될 것으로 전망됐다. 연간 주당배당금(DPS)이 지난해와 동일하더라도 주주환원수익률은 5.4%로 통신 3사 가운데 가장 높은 수준을 기록할 것으로 보인다.

이 연구원은 “실적 회복 가시성이 확보될 경우 올해 말 분기배당이 확대될 가능성도 있다”고 말했다. 조승리 기자

최신기사

한국은행 총재 신현송 "레버리지 ETF 충분히 경고하지 못해 국민께 송구"
노벨경제학상에 로버트 홀·마이클 우드퍼드, 거시경제 안정성 연구 공로 인정
최태원 '노소영 재산분할 비율 33%'와 주가 상승 반영 다시 다툰다, 상고이유서 제출
국제유가 '오를 땐 빨리 내릴 땐 더디게' 정유 4사 "국민에 송구" "조속 개선"
3분기 일평균 증권결제대금 35조4천억, 증시 조정에 2분기보다 16% 줄어
금감원 PEF 운용사 30곳 내부통제 점검, 준법감시·이해상충 관리 실태 살펴
행안장관 윤호중 지시로 임은정 광주중수청장 감찰 착수, 중수청 출범 뒤 처음
[알림] 2026 비즈니스포스트 금융포럼(in 싱가포르)에 초대합니다
금융위원장 이억원 SC그룹 경영진 면담, "글로벌 금융허브 도약 위해 제도 개선"
[단독] 개인정보보호위 법적 근거 없이 코스콤 '가명정보 원스톱 센터' 지정, 선정 과..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.