박유악 키움증권 연구원은 9일 SK하이닉스 목표주가를 130만 원, 투자 의견은 매수(BUY)로 유지했다.
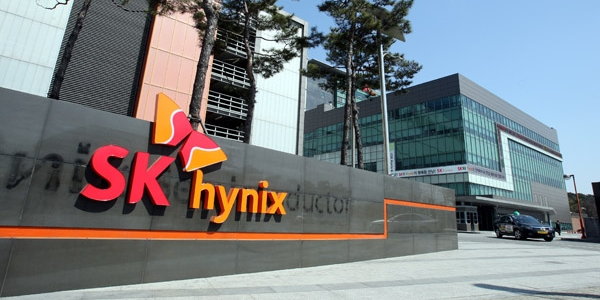
| ▲ 박유악 키움증권 연구원은 9일 SK하이닉스의 목표주가를 130만 원으로 유지하고 투자의견도 매수(BUY)를 유지했다. 사진은 경기도 이천시에 위치한 SK하이닉스 본사 전경. <연합뉴스> |
8일 SK하이닉스 주가는 103만3천 원에 장을 마쳤다.
박 연구원은 "범용 D램 가격 상승과 HBM 수요 확대 영향으로 2분기 D램 가격이 직전 분기 대비 55% 상승할 것"이라며 "낸드플래시 가격 또한 기업용 SSD(eSSD) 가격 급등 효과로 81% 상승할 전망"이라고 분석했다.
이같은 가격 상승 흐름에 힘입어 SK하이닉스는 올해 1분기 연결기준 매출 53조1200억 원, 영업이익 40조2810억 원을 낼 것으로 추산됐다. 이는 2025년 1분기 대비 매출은 201%, 영업이익은 566% 증가하는 것이다. 직전 분기와 비교해도 매출 62%, 영업이익은 110% 늘어나는 것이다.
SK하이닉스의 실적 상승세는 2분기에도 이어질 것으로 전망됐다.
박 연구원은 "SK하이닉스는 올해 2분기 매출 74조5천억 원, 영업이익 60조2410억 원을 내며 시장 기대치(컨센서스)인 매출 67조 원과 영업이익 50조 원을 상회할 전망"이라며 "서버용 D램과 낸드 가격 상승에 더해 HBM4 출하 증가 효과가 2분기 실적에 반영될 것으로 예상되기 때문"이라고 설명했다.
HBM 가격은 HBM4 출하 개시에 따라 2분기 출하량이 1분기 대비 7% 증가하고, 가격도 4% 상승할 것으로 전망됐다.
하지만 SK하이닉스의 실적 전망치가 컨센서스를 웃도는 흐름이 이어지면서, 시장에서는 수익성 정점 통과에 따른 하락 사이클 진입 가능성에 대해 관심이 쏠리고 있다.
박 연구원은 "시장 참여자들이 수익성 하락 가능성에 주목하면서 주가의 추가 상승 여력은 제한될 것으로 보인다"면서도 "단기적으로는 실적 기대치 상향 흐름과 2027년 HBM4e 계약가 상승 기대감을 반영해 SK하이닉스의 주가 반등을 전망한다"고 말했다. 강서원 기자