이란 전쟁 영향에 따른 현지 유통사의 보수적 매입 기조 등이 영향을 미친 것으로 파악됐다.
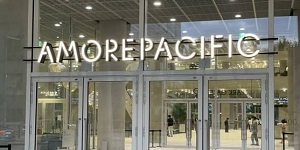
| ▲ 아모레퍼시픽이 현지 유통사의 보수적 매입 기조로 서구권에서의 매출 성장이 다소 둔화될 것으로 전망됐다. 사진은 서울시 용산구에 위치한 아모레서퍼시픽 사옥. <아모레퍼시픽> |
이승은 유안타증권 연구원은 8일 아모레퍼시픽 목표주가를 17만8천 원, 투자의견을 매수(BUY)로 유지했다.
7일 아모레퍼시픽 주가는 12만7700원에 거래를 마쳤다.
이 연구원은 “미주 지역은 유통사의 보수적 매입 기조가 이어지고 있다”며 “유럽 역시 중동 전쟁 영향으로 마케팅과 유통사 매입, 신규 채널 진입이 지연되고 있다”고 설명했다.
올해 1분기 실적은 시장 기대치(컨센서스)에 부합한 것으로 추정됐다.
아모레퍼시픽은 올해 1분기 연결기준으로 매출 1조1030억 원, 영업이익 1300억 원을 낸 것으로 추산됐다. 지난해 같은 기간과 비교해 매출은 3%, 영업이익은 10% 증가하는 것이다.
국내 시장에서는 안정적 수익성을 기록할 것으로 예상됐다.
아모레퍼시픽은 국내 전자상거래 및 멀티브랜드숍(MBS) 중심의 고수익 채널 비중이 확대되고 있는 것으로 파악됐다. 여기에 비용 효율화 효과가 더해지며 안정적 영업이익을 달성할 것으로 이 연구원은 내다봤다.
자회사 코스알엑스 실적도 점차 개선되고 있는 것으로 파악됐다.
이 연구원은 “코스알엑스는 유럽 중심의 안정적인 수요와 신제품 효과가 이어지고 있다”며 “올해 1분기에도 두 자릿수 매출 성장률과 20% 중반대 영업이익률을 기록한 것으로 추정된다”고 설명했다.
의료 미용 및 미용기기 영역으로의 사업 확장도 긍정적으로 평가됐다.
이 연구원은 “아모레퍼시픽이 최근 비올메디컬 관련 투자 등으로 의료 미용과 미용기기 영역으로 사업을 확대하고 있다”며 “화장품과의 시너지 창출과 신규 성장 동력 확보 측면에서 긍정적”이라고 바라봤다.
아모레퍼시픽은 올해 연결기준으로 매출 4조4천억 원, 영업이익 4300억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 3%, 영업이익은 28% 증가하는 것이다. 김예원 기자