HUFFPOST
HUFFPOST
기업과산업  소비자·유통

삼성증권 "롯데쇼핑 자산 재평가는 끝 아닌 시작, 손익 개선 뒤따라야"

장원수 기자 jang7445@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 삼성증권은 10일 롯데쇼핑에 대해 지난해 4분기 실적은 시장 기대치를 밑돌았는데, 일회성 비용 반영이 예상되는 하회 요인이나, 국내 사업의 낮은 성장률도 아쉬운 부분이라고 전했다.

백재승 삼성증권 연구원은 “롯데쇼핑의 지난해 4분기 연결기준 매출은 전년 동기대비 4.3% 줄어든 3조4771억 원, 영업이익은 27.3% 감소한 1472억 원으로 영업이익은 시장 기대치를 26% 하회했다”고 밝혔다.
 
삼성증권 "롯데쇼핑 자산 재평가는 끝 아닌 시작, 손익 개선 뒤따라야"
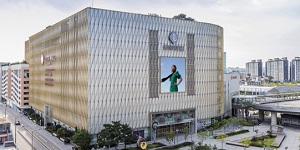
▲ 롯데쇼핑은 자산 재평가로 회계적 재무구조가 개선됐다. <롯데쇼핑>

백재승 연구원은 “인건비를 포함한 일회성 비용 약 640억 원 반영이 예상 하회의 주된 요인이었으며, 이를 제외 시 시장 기대치를 충족한 수준이었다”라며 “다만, 부진한 소비 경기 속 국내 백화점과 마트 사업 모두 낮은 기존점 성장률을 기록한 것은 아쉬운 부분”이라고 설명했다.

백 연구원은 “2025년 가이던스 매출은 전년대비 0.1% 늘어난 14조 원, 영업이익은 27% 증가한 6천억 원으로 국내 사업의 수익성 중심 전략 지속에 대한 의지로 판단된다”라며 “자산 재평가로 인한 감가상각비 절감을 감안하면, 국내 사업의 수익성 개선 강도와 속도 향상을 통한 실적의 시장 기대치 충족 여부가 관건이 될 것”이라고 지적했다.

그는 “자산 재평가를 통해 회사 자본이 7조2천억 원 증가했고, 부채비율이 지난해 3분기 190.4%에서 128.6%로 낮아지는 등 재무구조가 개선됐다”라며 “이로 인해 현저히 낮아진 P/B(주가순자산비율) 및 7%에 달하는 높은 배당수익률을 토대로 BUY 투자의견을 유지한다”고 언급했다.

그는 “다만, 이로 인해 자기자본이익률(ROE) 자체는 더욱 하락한 상황이기에(2025년 추정치 2.0%에서 1.3%로 하락), 향후 조달금리 하향, 저수익 자산 구조조정 등을 통한 실질적인 손익 개선이 뒤따를 때 기업가치 제고가 본격화될 것”이라고 전망했다. 장원수 기자
최신기사

서울시 용산전자상가 복합개발 본격화, AI 신산업 거점으로 탈바꿈 추진
소상공인단체 쿠팡·쿠팡이츠 장애에 공동성명, "영업 손실 산정하고 보상안 마련해야"
KB금융 12만 명에게 박물관 무료관람 제공, 관람객 1위 강진 한국민화뮤지엄
한국토지주택공사 3년 동안 서울에 매입임대 2만 가구 공급, 청년층에 70% 집중 배정
임은정 광주중수청장 감찰 지시하겠다는 행안장관 윤호중, "중수청 정치하는 기관으로 착각"
이재명 북극항로~유럽 왕복 팬스타 아크로호 귀환 환영, "북극항로 시대 착실히 준비할 것"
LG유플러스 산악 조난 수색기술 실증, 기지국 데이터로 수색 범위 99% 줄여
LG전자 미국서 프리미엄 가전 'LG시그니처' 10주년 행사, "제품군 늘려 북미 공략..
한화 회장 김승연 창립 74주년 맞아, "냉혹한 현실 직시해 100년 한화 준비"
후티 반군 사우디 리야드 국제공항 공격에 12명 사망·309명 부상, 미국 "군사개입 ..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.