HUFFPOST
HUFFPOST
기업과산업  전자·전기·정보통신

현대차증권 "SK하이닉스 'HBM 1등' 매력 지속, 올해 영업이익 신기록 가능"

나병현 기자 naforce@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] SK하이닉스 목표주가가 높아졌다.

고대역폭메모리(HBM) 1등 업체로서의 매력이 지속될 것으로 분석됐다.
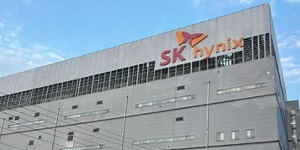
 
현대차증권 "SK하이닉스 'HBM 1등' 매력 지속, 올해 영업이익 신기록 가능"
▲ SK하이닉스가 2024년 고대역폭메모리(HBM)에 힘입어 역대 최대 영업이익을 경신할 것이란 증권사 분석이 나왔다. 사진은 SK하이닉스 청주사업장. < SK하이닉스 >

노근창 현대차증권 연구원은 12일 SK하이닉스 목표주가를 기존 27만 원에서 29만 원으로 상향 조정하고 투자의견을 매수(BUY)로 유지했다.

11일 SK하이닉스 주가는 24만1100원에 장을 마쳤다.

노 연구원은 “3분기 성수기 진입과 미국 대선 결과를 우려한 중국 완제품 업체들의 재고축적 수요 등으로 메모리 모듈 하우스의 재고가 2분기를 정점으로 감소할 것”이라며 “3분기 D램 고정가격은 신제품 수요 증가와 채널 재고 감소로 전분기 대비 10% 내외 상승하고, HBM 비중이 큰 회사들은 10% 이상 상승할 것”이라고 내다봤다.

SK하이닉스의 올해 영업이익은 HBM 효과에 힘입어 23조9천억 원을 기록할 것으로 전망됐다. 역대급 실적을 기록한 2018년 20조8천억 원을 뛰어넘는 것이다.

엔비디아는 3분기부터 블랙웰 그래픽처리장치(GPU)와 GB200 등의 고객사 품질인증을 진행할 것으로 보인다. 일부 발열 이슈는 있지만 빠른 시일 내에 개선될 것으로 예상된다.

블랙웰에 들어가는 HBM3E의 공급은 4분기 초반부터 본격화될 것으로 전망됐다.

노 연구원은 “HBM 시장에서 SK하이닉스의 차별화된 기술 지배력을 감안할 때 매수&보유(BUY&HOLD) 전략이 유효할 것”이라고 분석했다. 나병현 기자

최신기사

하나증권 "삼성전자 SK하이닉스 주가 단기 낙폭 과대, 실적·주주환원 따른 투심 회복 ..
NH투자증권 "은행주 자본비율 개선에 주주환원 기대 확대, 최선호주 KB금융지주 우리금..
비트코인 1억1257만 원대 상승, 스트래티지 회장 "다시 10만 달러 돌파할 것"
새마을금고 고객 400여 명 개인정보 유출, "피해 발생하면 전액 보상"
이재명 부산 이전 HMM 본사 방문, 직원 격려하고 정착 애로사항 살펴
[현장] 보험연구원 "기후위기 가속화, '기후 취약계층' 보호할 보험 역할 중요"
금감원 공시정보 분석 전용 시스템 '오픈 다트' 정비, "투자자 정보 접근성 개선"
대법원, 신한투자증권·라임자산운용의 우리은행 453억 배상 판결 확정
신협 '햇빛소득마을' 금융지원 확대, 고영철 "재생에너지 성과 주민과 공유"
SK네트웍스 AI기업 업스테이지에 200억 추가 투자, 누적 투자금 1420억으로 확대
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.