문경원 메리츠증권 연구원은 9일 “포스코는 3분기 다시 한번 깜짝실적을 내며 시장 전망(컨센서스)를 크게 넘어서는 영업이익을 낼 것이다”고 내다봤다.
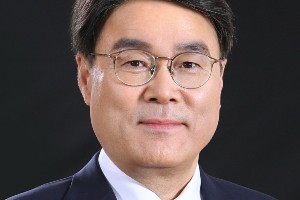
| ▲ 최정우 포스코 대표이사 회장. |
포스코는 3분기 연결기준으로 영업이익 2조7700억 원을 낼 것으로 예상됐다. 2020년 3분기보다 315% 늘면서 시장 전망 1조9900억 원을 크게 넘어서는 것이다.
포스코는 주력인 철강사업이 전체 영업이익 확대를 이끌 것으로 전망됐다.
포스코는 3분기 개별기준으로 영업이익 2조2100억 원을 낼 것으로 예상됐다. 2020년 3분기보다 744% 늘면서 시장 전망 1조7500억 원을 크게 상회하는 것이다.
문 연구원은 “포스코는 3분기 원재료 가격 상승, 환율 상승, 일부 일회성 비용에도 판매가격 상승이 실적 확대를 이끌 것이다”며 “중국 철강 유통가격 하락에도 국내 유통가격은 오히려 상승하고 있고 3분기 마무리된 조선3사 후판 가격 협상이 수익성 개선폭을 키울 것이다”고 바라봤다.
다만 4분기에는 3분기보다 영업이익이 다소 감소할 것으로 전망됐다.
문 연구원은 “포스코는 4분기에는 원재료인 철광석 가격 하락효과가 온전히 반영되지 않으면서 3분기보다 매출과 영업이익이 다소 줄어들 것으로 보인다”며 “하지만 내년 1분기면 철광석 가격 하락이 반영되며 다시 실적 재반등이 이뤄질 것이다”고 내다봤다.
문 연구원은 포스코 투자의견 ‘매수(BUY)’ 목표주가 45만 원을 유지했다. 8일 포스코 주가는 36만1500원에 거래를 마쳤다.
문 연구원은 “포스코는 기대치를 상회하는 증익에도 현재 전고점 대비 10% 가량 낮은 수준에서 주가가 거래되고 있다”며 “하반기 중국 정부의 수요 부양책이 기대되는 점 등을 고려하면 지금의 주가는 4분기 실적을 향한 과도한 우려를 반영하고 있다고 볼 수 있다”고 평가했다.
포스코는 2021년에 연결기준으로 매출 73조8650억 원, 영업이익 8조7720억 원을 낼 것으로 예상됐다. 2020년보다 매출은 28%, 영업이익은 186% 늘어나는 것이다. [비즈니스포스트 이한재 기자]