



코스맥스는 2020년 4분기 시장 기대치를 크게 밑도는 실적을 거뒀지만 이는 일회성요인 때문으로 향후 실적에는 문제가 없을 것으로 예상됐다.
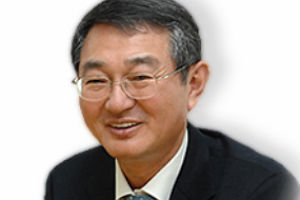
| ▲ 이경수 코스맥스 대표이사 회장. |
김혜미 케이프투자증권 연구원은 3일 코스맥스 목표주가를 13만 원, 투자의견을 매수(BUY)로 각각 그대로 유지했다.
2일 코스맥스 주가는 10만5천 원에 거래를 마감했다.
김 연구원은 “코스맥스는 미국 자회사 누월드의 일회성비용이 대거 반영돼 지난해 4분기 실적이 시장 기대치에 못 미쳤다”며 “그러나 코로나19에도 불구하고 주요 법인인 한국과 중국의 실적이 호조를 보이고 있어 향후 실적 전망치에는 큰 영향이 없을 것”이라고 내다봤다.
코스맥스는 2021년 연결기준으로 매출 1조5018억 원, 영업이익은 851억 원을 낼 것으로 전망됐다. 2020년보다 매출은 8.6%, 영업이익은 27.7% 증가하는 것이다.
코스맥스는 미국 자회사인 누월드는 지난해 4분기 일회성비용 영향으로 대규모 영업손실을 냈다.
누월드의 매출은 늘어났으나 일부 고객사 부진에 따른 재고충당금으로 일회성비용 156억 원이 발생했다. 또 영업권 상각비용 446억 원이 지난해 4분기에 반영된 것도 대규모 적자의 주요 원인으로 작용했다.
하지만 향후 실적에는 문제가 없을 것으로 예상됐다.
국내는 온라인 고객사 증가에 따라 매출이 증가하고 있고 공장 자동화 효과와 고마진 제품 비중 확대로 지난해 4분기 영업이익률은 역대 최고 수준인 10%에 근접한 9.5%까지 높아졌다.
중국 법인도 수익성 중심의 운영으로 두 자릿수 영업이익률을 보여줬다.
김 연구원은 “코스맥스는 지난해 4분기 미국에서 발생한 비용이 대거 반영돼 단기적으로 주가가 하락할 가능성이 있으나 향후 실적 전망치가 기존 수준을 크게 벗어나지 않는다는 점에서 매수기회로 활용할 수 있다”며 “미국에서 신규 프로젝트가 가시화되고 있어 오히려 이번 빅배스(부실자산을 한 회계연도에 모두 반영하는 회계기법)는 수익성 중심의 사업전략을 가속화하는 계기가 될 것”이라고 바라봤다. [비즈니스포스트 나병현 기자]




