



유가와 석탄 가격이 지속적으로 하락하고 있고 2019년부터 가동 원전이 추가돼 실적 개선이 예상된다.
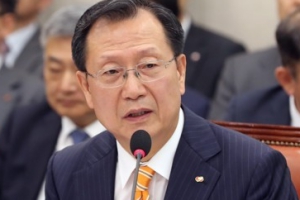
| ▲ 김종갑 한국전력공사 사장. |
강동진 현대차증권 연구원은 27일 한국전력 목표주가를 3만6천 원, 투자의견을 매수(BUY)로 유지했다.
한국전력 주가는 26일 2만9300원에 장을 마감했다.
강 연구원은 “유가의 급락과 액화천연가스(LNG)와 관련한 세제 개편 효과로 2019년 2분기부터 전력 구입비가 크게 하락할 것”이라고 바라봤다.
호주 현물시장 기준(Newcastle Coal Index) 국제 석탄 가격은 7월 고점인 121달러/톤과 비교할 때 95.7달러/톤까지 하락했고 인도네시아 남부 칼리만탄 기준 석탄 가격은 15달러 내린 68.5달러/톤을 보였다.
2019년 신규 원전이 가동되는 것도 한전의 실적 개선을 예고하고 있다.
강 연구원은 “한빛 5호기 예방정비 완료로 원자력 발전소 가동률이 70% 후반까지 개선됐고 2019년 8월 중으로 신고리 4호기가 가동할 것이므로 발전량이 늘어날 것“이라고 파악했다.
그는 “정부의 요금정책 등이 변화할 가능성은 제한적이지만 2018년 3분기 일시적으로 요금 인하에 따른 비용 일부를 정부가 부담하기로 한 점은 긍정적“이라고 덧붙였다.
한국전력은 연결기준으로 2019년 61조7630억 원, 순이익 1조180억 원을 낼 것으로 전망됐다. 2018년 실적 전망치보다 매출은 1.6% 늘고, 순이익은 흑자로 전환하는 것이다. [비즈니스포스트 조장우 기자]




