△펨트론의 사업
펨트론은 머신비전 및 영상처리 소프트웨어 기술 기반 검사장비 전문 회사다.
3D 측정 및 인공지능 딥러닝을 이용한 검사기술을 바탕으로 표면실장기술(SMT) 및 반도체 공정과 이차전지용 검사장비를 만들고 있다.
주요 품목은 SMT 검사장비와 반도체 검사장비다.
SMT 검사장비에는 인쇄회로기판(PCB)에 납이 도포된 상태를 검사하는 3D SPI(Solder Paste Inspection), 기판에 실장된 부품의 상태를 검사하는 3D AOI(Automatic Optical Inspection) 등이 있다.
반도체 검사장비로는 패키징공정 웨이퍼 및 와이어 본딩 검사장비, 메모리모듈 검사장비, 패키지 외관 검사장비, FC-BGA 고집적회로 PCB검사장비 등이 있다.
매출 구성을 보면 2026년 1분기 기준 SMT 검사장비가 125억 원(74.2%), 반도체 검사장비가 43억 원(25.8%)을 각각 기록했다.
△마이크론과 반도체 검사장비 추가 공급계약 체결
펨트론이 글로벌 반도체 기업 마이크론과 수주를 이어가며 반도체 검사장비 시장 입지를 강화하고 있다.
펨트론은 2026년 6월22일 미국 마이크론의 말레이시아 법인과 50억 규모의 소캠2(SOCCAM) 메모리 모듈용 반도체 검사장비 공급계약을 체결했다.
이는 약 4개월 만의 추가 수주다. 앞서 펨트론은 2026년 2월 마이크론과 이미 31억5천만 원 규모의 검사장비 공급계약을 체결한 바 있다.
이번 계약 금액은 총 50억 원 가량으로 펨트론의 2025년 매출 대비 7.16% 규모다. 펨트론은 해당 계약금액을 납품 후 60일 이내 80%, 검수 완료 후 60일 이내 20%로 나눠 수령하기로 했다.
계약 상대방인 마이크론 말레이시아(Micron Memory Malaysia)는 2025년 기준 연매출 51조9030억 원 규모의 메모리 반도체 생산·판매 업체다. 펨트론은 자체 및 외주생산 방식으로 이번 반도체 검사 장비를 공급한다.
계약기간은 2026년 6월22일부터 2027년 4월30일까지다.
△반도체 및 SMT 분야 신규수주 확보로 실적 회복세
펨트론은 2026년 1분기 매출 169억 원, 영업손실 10억 원, 순손실 14억 원을 기록했다. 전년도 같은 기간과 견줘 매출이 52.7% 늘었고 영업손실 및 순손실은 각각 65.5%, 38.1% 줄었다.
반도체 검사장비 수요 확대가 실적 회복을 견인했다.
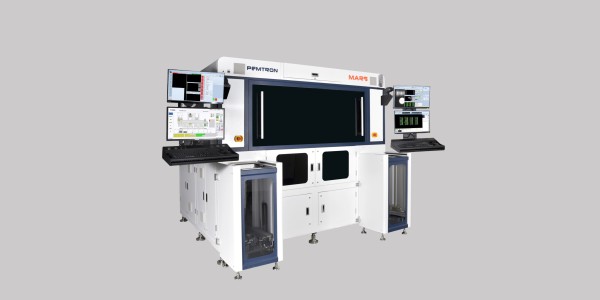
펨트론은 주력 반도체 검사장비 라인업으로 고대역폭메모리(HBM) 검사장비 ‘8800WIR HBM’과 메모리 모듈 검사장비 ‘MARS’ 등을 갖추고 있다.
한국IR협의회에 따르면 8800WIR HBM의 경우 HBM 적층 과정 중 실시간 검사를 수행하는 유일한 장비로 SK하이닉스의 양산 라인에 공급되고 있다. MARS는 2026년 2월 미국 마이크론의 퀄(Qualification) 테스트를 통과하고 31억 원 규모의 초도 수주를 확보하며 신규 시장 진입에 성공했다.
품목별 매출 현황을 보면 2026년 1분기 반도체 검사장비 매출은 43억 원(25.8%)으로 전년 동기 대비 155.5% 증가했다.
한국IR협의회는 2026년 펨트론의 반도체 검사장비 매출이 전체 매출의 55% 비중으로 높아지며 SMT 검사장비 매출을 앞지를 것으로 전망했다.
기존 주력 사업인 SMT 검사장비도 견조한 성장세를 기록했다.
자동차 전장 분야의 안정적 매출에 더해 펨트론은 2026년 3월 인공지능 서버 EMS 회사인 ‘KTG INTERNATIONAL CORPORATION’과 50억 규모의 신규 수주를 확보한 바 있다.
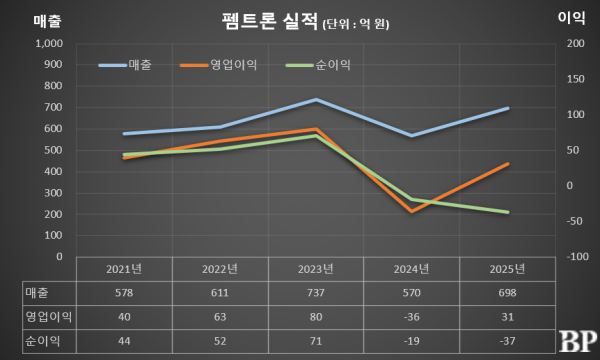
펨트론은 2025년 연간 매출 698억 원, 영업이익 31억 원, 순손실 37억 원을 냈다. 2024년과 견줘 매출은 570억 원에서 22.5% 증가했고 영업손실 36억 원에서 영업손익이 흑자전환했다. 다만 순손실 규모는 19억 원에서 두배 가량 폭을 키웠다.
2024년 실적 꺾임이 2025년들어 회복세로 돌아서고 있지만 순손실이 늘며 부담이 되고 있다.
△2025 결산배당 실시
펨트론이 2026년 4월28일 2025년 결산배당금으로 10억6441만 원을 지급했다. 코스닥 상장 이후 처음 배당이 실행됐다.
앞서 펨트론은 2026년 3월30일 열린 제24기 정기주주총회에서 이번 배당 안건을 승인받았다.
배당기준일은 2026년 3월31일, 시가배당률은 0.2%다. 시가배당률은 이사회 결의일 직전 매매거래일로부터 과거 1주일간 코스닥 시장에서 형성된 최종가격의 산술평균가격(2만2380원)에 대한 1주당 배당금 비율로 산정됐다.
1주당 배당금 50원, 배당금 총액은 10억6441만 원이다.
애초 펨트론은 자기주식 26만100주를 제외한 총 2102만8184주를 대상으로 결산배당을 실시할 예정이었으나 2026년 3월 임직원 복지 및 투자·연구개발 재원 확보를 위해 자사주 전량을 처분하면서 배당대상 주식이 2128만8284주로 늘어났다.
배당성향(배당금총액/순이익)은 –28.06%다. 2025년 순손실 37억 원을 봤음에도 결산배당을 실시하면서 배당성향이 마이너스로 나타났다.
펨트론 쪽은 “재무건전성 확보 및 수익성 개선시 매년 결산배당, 분기배당을 실시하는 것을 원칙으로 하고 있다”며 “연간 수익성 반등 시점부터 순차적으로 배당 및 주주환원을 확대할 예정”이라고 밝혔다.
△SK하이닉스에 반도체 검사장비 공급
펨트론이 2025년 9월5일 SK하이닉스와 100억 원대 반도체 검사장비 공급계약을 체결했다.
펨트론이 SK하이닉스로부터 확보한 첫 수주로 글로벌 대형 반도체기업 SK하이닉스를 고객사로 확보하게 됐다.
총 계약금액은 100억2천 만 원으로 펨트론의 2024년 연결 기준 매출액 대비 17.58%에 해당하는 규모다.
펨트론은 장비 납품 후 30일 이내에 전체 대금의 90%를 우선 수령하고 최종 검수 완료 후 나머지 10%를 받기로 했다.
계약 기간은 2025년 9월5일부터 2026년 7월15일였다. 계약은 당초 2026년 5월16일 종료 예정었으나 대금 지급일 조정에 따라 2026년 7월15일로 연장됐다.
공급되는 장비는 ‘8800WIR HBM’이다. 이는 고대역폭메모리(HBM) 적층 공정 중 TC본더 스태킹 과정에서 다이 간의 높이, 기울기 등을 검사하는 장비다.
특히 HBM 적층 과정 중 실시간 검사를 수행하는 유일한 장비로 파악되며 SK하이닉스의 선택을 받았다.
△200억 규모 전환사채 발행
펨트론이 2025년 4월11일 200억 원 규모의 전환사채(CB)를 발행했다.
발행된 사채는 ‘제1회 무기명식 무이권부 무보증 사모 전환사채’로 표면이자율과 만기이자율 모두 0%다.
조달된 자금 중 100억 원은 2025~2028년 신규장비 양산체제를 구축하는 데 투입하고 70억 원은 2025~2026년 원·부재료 구매에 사용하기로 했다.
나머지 30억 원은 기업은행, 신한은행, 하나은행 등 금융기관의 단기차입금을 상환하는 데 쓰였다.
발행 대상자는 ‘엠더블유 소부장 신기술투자조합 제2호’(82억 원)와 ‘삼성 이노베이티브 신기술사업투자조합 제3호’(118억 원)다. 펨트론은 납입 능력과 투자 시기 등을 고려해 해당 투자조합들을 선정했다.
사채 만기일은 2030년 4월11일이다. 펨트론은 만기일에 1회차 전환사채의 100%를 일시 상환하기로 했다.
전환가액은 주당 1만60원으로 정해졌으며 전환청구기간은 2026년 4월11일부터 2030년 3월11일까지다. 전환권 행사 시 발행될 주식은 펨트론 기명식 보통주 198만8071주로 펨트론 전체 주식 총수 대비 8.64% 규모다.
이번 사채에는 시가 하락 등에 따른 전환가액 조정(Refixing) 조항과 조기상환청구권(Put Option) 및 매도청구권(Call Option)이 포함됐다. 최저 조정가액은 발행 당시 전환가액의 80%인 8048원으로 설정됐다.
△코스닥 입성
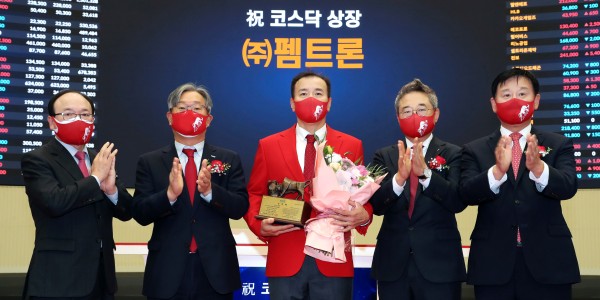
펨트론이 2022년 11월24일 코스닥 시장에 상장했다.
이날 펨트론 주가는 공모가(8천 원) 대비 22.75% 높은 9820원에 출발해 1만550원까지 상승하기도 했다. 이후 하락 전환하면서 9210원으로 장을 마감했다.
앞서 펨트론은 2022년 11월8~9일 기관투자자를 대상으로 한 수요예측에서 129.07대 1의 낮은 경쟁률을 기록하면서 희망공모가 밴드(1만~1만1천 원) 하단보다 낮은 8천 원에 공모가를 확정했다.
이후 2022년 11월15~16일 진행된 일반투자자 대상 공모청약에서도 경쟁률 14.59대 1을 기록하는 데 그쳤다.
펨트론은 공모로 확보한 자금 중 순수입금 86억8600만 원을 운영자금 및 채무상환 자금으로 사용하기로 했다.
세부적으로 운영자금에 56억8600만 원을, 채무상환에 30억 원을 배정했다.
운영자금은 외상채무 결제 및 원재료 구매 대금에 40억 원을, 신규장비 개발 및 연구개발 전문인력 채용 등의 인건비에 16억8600만 원을 투입하기로 했다.
또 채무상환 자금으로 금융기관 차입금 일부를 상환해 부채비율을 개선하고 이자비용을 절감하기로 계획을 세웠다.
△펨트론의 지배구조
펨트론은 2026년 1분기 기준 PEMTRON TECHNOLOGIES ASIA, PEMTRON TECHNOLOGY, PEMTRON VINA, PEMTRON SE ASIA 등 네 곳 연결대상 종속회사를 두고 있다.
이들 종속회사는 각각 홍콩, 미국, 베트남, 말레이시아에 거점을 두고 검사장비판매업을 하고 있다.
3차원 측정기 전문기업 ‘덕인’이 2026년 3월31일 기준 펨트론 최대주주로 지분 31.64%를 보유하고 있다. 덕인은 2015년 펨트론 워크아웃 당시 20억 원을 투자해 펨트론 주식 331만7122주를 취득하며 최대주주에 올랐다.
유영웅은 펨트론 창업자이자 현 2대주주로 지분 9.15%를 들고 있다.
펨트론 쪽은 “공동목적보유확약서, 우선매수권 부여, 분산매각 확약 등의 약정을 통해 유영웅을 포함한 주요 경영진의 경영권 안정성이 확보된 상황”이라고 설명했다.
이사회는 사내이사 3인, 사외이사 1인 등 총 4인으로 구성됐으며 유영웅이 이사회 의장을 겸직하고 있다.
이사회 내에는 임직원의 보수, 지출 비용, 자산 이용 등을 점검하기 위한 ‘투명경영위원회’를 뒀다.
감사위원회는 별도로 두고 있지 않으며 상근감사 1명이 감사업무를 수행하고 있다.
△펨트론이 걸어온 길
2002년 설립됐다.
2004년 검사장비 TROI SPI 장비 판매를 개시했다.
2009년 TROI SPI 해외 수출을 개시했다.
2013년 검사장비 EAGLE 3D AOI를 출시했다.
2015년 3D PRE-REFLOW AOI (3D MOI) 장비와 SOF(COF) 장비를 개발했다.
2017년 양면 3D AOI Twin Series 검사장비를 개발했다.
2018년 D2 설비, 이차전지 리드탭 검사 장비 등을 개발했다.
2019년 이차전지 리드탭 융착기 및 다열 검사 장비와 웨이퍼 검사 장비를 개발했다.
2021년 베트남 법인을 설립했다. Package AVI APOLLON 장비를 개발하고 인천 남동공단 신공장을 매입했다.
2022년 코스닥 시장에 상장했다.
2023년 말레이시아 법인을 설립했다.