△취임 첫해 종신보험 상품 출시에 집중
윤해진은 NH농협생명 대표이사 취임 뒤 종신보험 마케팅에 적극 나서고 있다. 종신보험이란 피보험자가 사망한 뒤 유족들에게 보험금이 지급되는 생명보험을 말한다.
윤해진은 체증형 환급률과 예정이율을 높이는 방식으로 고객을 끌어들이는 데 집중하고 있다.
NH농협생명이 2023년 1월 개정 출시한 ‘마이초이스NH종신보험’은 해약환급률이 2022년 8월 5년납이 100.2%였으나 개정 뒤 102.1%로 상승했다. 7년납은 101.6%에서 103.3%로 올랐다. 예정이율은 0.25%포인트 높인 2.50%, 납입완료보너스는 7.5%에서 9.5%로 조정됐다.
예정이율이란 보험사가 고객에게 받은 보험료를 운영해 보험금을 지급할 때까지 거둘 수 있는 예상 수익률을 뜻한다. 예정이율이 오를수록 보험료는 내려가는데 통상 예정이율이 0.25%포인트 상승하면 보험료는 10%가량 낮아진다. 납입완료보너스란 고객이 보험료 납입을 마치면 적립금에 가산하는 금액을 말한다.
‘투스텝NH종신보험’에는 체감납입형을 도입해 1납입기간과 2납입기간 2단계로 보험료를 납입하도록 했다.
제2납입기간에는 제1납입기간 월납보험료의 20% 또는 50%만 납입하면 된다. 종신보험은 고연령일수록 높은 보험료로 납입 부담을 크게 느끼는데 납입기간을 분할해 전반기는 높은 보험료, 후반기에는 낮은 보험료를 내도록 설계할 수 있어 고객이 보험료 부담에 보험계약을 중도에 해지할 위험을 줄였다.
2023년부터 시행되는 새 보험국제회계기준(IFRS17)에서 보험사들은 장래 이익을 반영하는 재무상태표상 공시정보인 보험계약마진(CSM)을 확보하는 것이 중요해졌다. 종신보험은 보험계약마진이 높은 상품으로 분류된다.
△새 회계기준 아래 NH농협생명 자본잠식 상태 벗어나
NH농협생명은 2023년 2월14일 공시를 통해 2022년 말 기준 모두 1451억 원 규모의 자본잠식이 발생했다고 밝혔다. 자본잠식이란 기업이 적자 누적으로 원래 갖고 있던 자기자본이 줄어드는 현상을 말한다.
NH농협생명의 자본잠식 규모는 2022년 9월 말 4820억 원 수준에서 같은 해 12월 말 3369억 원 개선돼 1451억 원이 됐다. NH농협생명의 지급여력비율(RBC) 역시 2022년 12월 말 기준 145.6%를 기록해 같은 해 9월 말(107.3%)보다 좋아졌다.
NH농협생명은 특히 2023년부터 시행되는 새 보험국제회계기준(IFRS17)을 적용하면 총 자본이 4조5천억 원이 돼 자본잠식에서 완전히 벗어난다고 강조했다.
이는 NH농협생명이 2022년 재무건전성을 높이기 위한 자구 개선에 힘써 1조6800억 원의 자본확충을 진행한 덕분이다.
앞서 NH농협생명은 2020년 만기보유채권을 매도가능채권으로 계정 전환을 했는데 금리 변동에 민감한 매도가능채권 특성상 대규모 평가손실이 났다. 2022년 9월 말 기준 매도가능채권에 5조5천억 원의 평가손실이 발생해 모두 4820억 원 규모의 자본잠식이 발생했다.
△NH농협생명 대표이사 취임
NH농협금융지주는 2022년 12월22일 임원후보추천위원회를 열고 NH농협은행 신탁부문장을 맡고 있던 윤해진을 NH농협생명 대표이사로 추천했다고 밝혔다.
임원후보추천위는 “윤 내정자는 농협은행 신탁부문장, 시지부장 및 지점장, 농협중앙회 지역본부장과 상호금융 투자심사 및 여신 관련 업무전반을 두루 섭렵한 기업투자 전문가”라며 “2023년 IFRS17 도입을 앞두고 전략적 자산운용과 포트폴리오 개선을 통한 투자수익의 안정화가 필요한 상황에서 기업금융 및 투자, 운용 등 업무경험을 바탕으로 마케팅 능력까지 보유한 윤 내정자는 농협생명의 경쟁력을 강화하고 안정적으로 이끌 수 있을 것”이라고 평가했다.
윤해진은 이후 NH농협생명 주주총회를 거쳐 대표이사에 최종 선임됐다. 임기는 2024년 12월 31일까지다.
윤해진은 2023년 1월4일 서울 서대문구 NH농협생명 본사에서 열린 취임식에서 “우리는 민영보험사 출범 이후 10년을 마무리하고 새로운 10년을 설계해야 한다”며 “보험사업의 새로운 활로를 찾아 지속 성장할 수 있는 사업모델을 구축해 농협생명만의 특화된 생활금융 서비스를 제공하겠다”고 말했다.
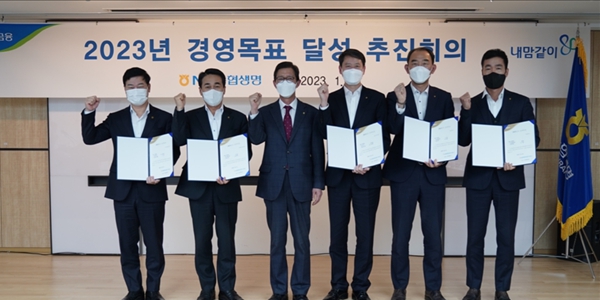
윤해진은 이를 위해 2023년 1월11일 2023년 경영목표 달성을 다짐하는 사업추진전략 회의를 열고 △리스크관리 체계 강화 △현장 중심 마케팅전략 수립 △운용자산수익률 제고 △협동조합 보험사로서 정체성 강화 △성과중심 조직문화 정착 등 5대 핵심과제를 제시했다.
△NH농협은행 신탁부문장 맡아 성장 이끌어
윤해진은 2022년 NH농협은행 신탁부문을 담당하며 사상 최대 실적 달성에 기여했다는 평가를 받았다.
NH농협은행 신탁부문의 자산은 2022년 9월 말 기준 54조4900억 원 규모로 2021년 말 47조4700억 원에서 7조 원가량 증가했다. 신탁부문 수익도 2022년 9월 말 누적 기준 6931억 원을 거둬 1년 전과 비교해 215억 원가량 늘었다.
신탁은 투자자가 현금이나 채권, 증권, 부동산 등 재산을 금융회사에 맡기면 신탁목적에 따라 해당 재산을 관리·운용·처분한 뒤 발생된 이익을 투자자에게 돌려주는 것을 말한다. 비이자이익 확대를 추진하는 은행권에서 핵심 사업으로 꼽힌다.
NH농협은행은 과거 신탁부문에 큰 관심을 두지 않았지만 최근 수수료 인하 등 공격적 신탁자산 확보에 나서면서 경쟁사들과 격차를 빠르게 좁히고 있다.
NH농협은행은 2022년 3분기 순이익 1조4599억 원을 내 역대 최대 실적을 거뒀다. 2021년 3분기 1조3275억 원과 비교해 18% 증가했다. 이 기간 신탁부문 수익도 6931억 원을 기록해 1년 전과 비교해 215억 원가량 늘어났다.
△농협중앙회 일선 영업현장과 주요 보직 두루 거쳐
윤해진은 농협중앙회에 입사해 경남지역본부 여신관리팀 팀장과 영업지원팀 팀장, 봉곡지점장, 의령군지부장을 거쳐 경남지역본부 경제부본부장을 지냈다.
이후 농협중앙회 상호금융여신부 부장으로 자리를 옮겨 상호금융투자심사부 부장을 역임했다.
중앙본부 상호금융여신지원부에서 일하며 서민금융여신지원 공로를 인정받아 ‘제3회 금융의 날’ 대통령 표창을 수상하기도 했다. 상호금융투자심사부장 재임 시절 상호금융 자산포트폴리오 다변화를 통해 상호금융이 성장하는 데 중추적 역할을 했다는 평가를 받았다.
운해진은 다시 경남지역본부에서 본부장을 맡았다.
그는 2019년 12월27일 농협중앙회 경남지역본부 대회의실에서 취임식을 열고 “농업인이 생산한 농축산물을 제 값에 판매할 수 있도록 판매사업에 모든 역량을 결집해나가고 농업 농촌과 농협의 미래성장 동력 발굴에 최선을 다 하겠다”며 “지역사회와 도민으로부터 신뢰받는 경남농협을 만들어가겠다”고 말했다.
윤해진은 농산물 제값받기 실현을 위해 개별 산지조직이나 농가 단위가 아닌 적정 조직과 규모를 이뤄 시장 교섭력을 갖출 수 있어야한다고 보고 연합마케팅사업을 추진했다.
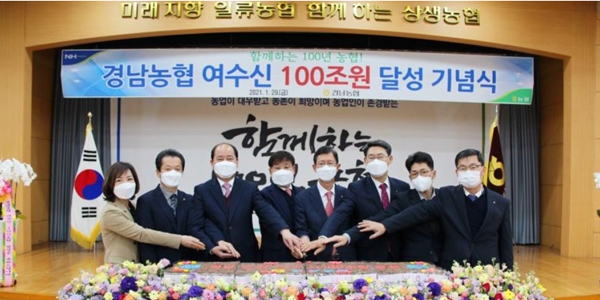
윤해진이 경남지역본부장에 재임하는 동안 경남농협은 상호금융 여·수신 63조 원을 달성했다. 2016년 경남 138개 농축협의 상호금융 여·수신이 50조 원을 돌파한 뒤 3년여 만에 63조 원 고지에 올랐다. 경남농협은 2011년 50조 원을 넘은 지 9년여 만에 여수신 100조 원 고지에도 올랐다.
윤해진은 2021년 10월 경남농협 온라인지역센터를 열어 20여 차례 실시간 상거래(라이브커머스) 진행을 통해 코로나19 팬데믹 시기 농산물 판로를 확대해 큰 호응을 얻기도 했다. 상품 촬영부터 온라인 상세 페이지 제작 등 콘텐츠 작업도 담당했다.
경남농협은 2021년 1억2700만 달러를 수출해 전국농협 수출의 43%를 차지했으며 24년 연속 신선농산물 수출 전국 1위를 달성했다.
이러한 성과에는 경남수출농협협의회 운영활성화가 비결로 꼽히기도 한다. 경남수출농협협의회는 경남 관내 수출을 하고 있거나 수출을 희망하는 농협이 회원이 돼 정보를 공유하고 각 농협별 수출활동비를 지원하는 단체다. 1999년 결성돼 2021년 말 기준 경남 관내 64개 농협이 회원으로 참여하고 있다.
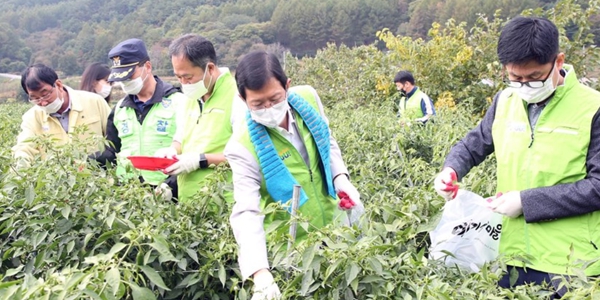
윤해진은 이 밖에 수확기 일손돕기, 태풍 피해 복구, 어려운 농가 우선 지원 등 영농지원 활동에도 힘썼다.
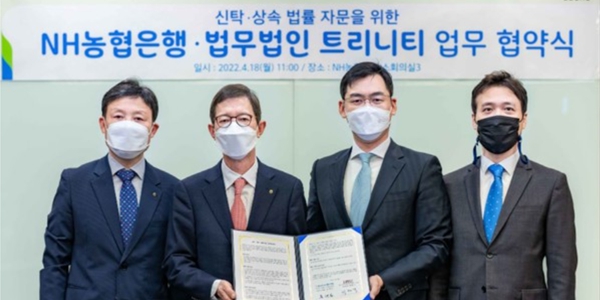
| ▲ 윤해진 NH농협은행 신탁부문 부행장과 최원석 법무법인 트리니티 대표가 2022년 4월18일 개최된 업무협약식에서 기념촬영을 하고 있다. 왼쪽부터 NH농협은행 이청훈 신탁부장, 윤해진 부행장, 법무법인 트리니티 최원석 대표, 김상훈 대표. < NH농협은행> |
△NH농협생명이 걸어온 길
NH농협생명은 과거 농협중앙회의 공제사업부문을 시초로 해 2012년 농협중앙회가 농협금융지주를 설립하는 과정에서 독립법인으로 출범했다. 농협금융지주의 100% 자회사다.
공제사업이란 조합원으로부터 받은 출자금을 자본으로 조합원의 사고시에 공제금을 교부해 돕는 사업을 말한다.
NH농협생명은 전국적으로 보유한 4800여 개 농·축협 판매채널을 경쟁사와 차별되는 강점으로 앞세워 안정적 사업기반을 유지해왔다.
NH농협생명은 현재 총 자산 60조 원 규모로 2022년 7월 수입보험료 기준 5% 안팎의 시장점유율을 보이고 있다.
같은 시기 국내 생명보험사 23곳의 총 자산규모는 955조4028억 원, 수입보험료는 58조5576억 원으로 삼성생명, 한화생명, 교보생명 등 상위 3사의 시장점유율은 49.2%에 이른다.
다만 NH농협생명은 저축성보험 위주의 상품 구성이라는 약점을 안고 있다. 이에 2015년부터 장기적 수익기반 안정화와 수익성 제고를 위해 보장성보험 영업을 확대하고 있다.
연금보험 등 저축성보험은 보험사가 장래 지급해야 하는 책임준비금이 보장성보험보다 높다. 저축성보험 비중이 높을수록 보험사의 건전성 관리에 부담이 된다.
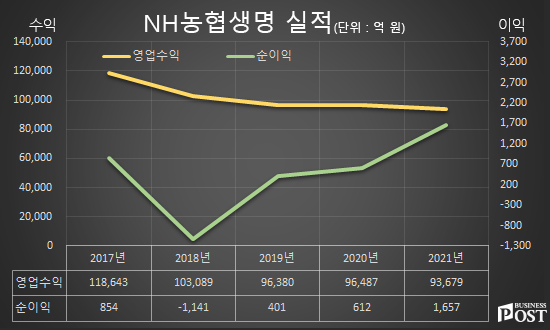
NH농협생명은 2021년 순이익 1657억 원을 거둬 역대 최대 실적을 냈다. 2022년 3분기 누적 순이익은 2421억 원을 기록해 2년 연속 최대 실적 달성을 예약했다.
NH농협생명은 이 밖에 농민을 위한 보험사로서 사회적 책임을 다하기 위해 생명보험사 가운데 유일하게 정책보험을 운영하고 있다. 2021년 말 정책보험 가입자 수는 90만 명에 이르러 역대 최다 가입자 수를 확보했다.