△은행 공동 인증 서비스 ‘뱅크사인’ 불참
카카오뱅크는 블록체인 기반의 은행 공동 인증 서비스인 ‘뱅크사인’에 참여하지 않았다. 2018년 8월27일 은행연합회는 뱅크사인 출시 기념행사를 열었지만 카카오뱅크는 불참했다.
카카오뱅크는 18개 시중은행으로 구성된 ‘뱅크사인 개발 컨소시움’에는 참여했지만 뱅크사인 도입에는 신중한 태도를 나타냈다.
카카오뱅크는 이용자들 사이에서 좋은 반응을 얻고 있는 자체 인증 서비스에 강한 자신감을 보이고 있다.
카카오뱅크가 2018년 8월 진행한 설문조사에 따르면 설문에 응답한 카카오뱅크 이용자들의 62.8%가 카카오뱅크를 선택한 이유로 ‘공인인증서가 필요없는 인증 서비스’를 꼽았다.
카카오뱅크 관계자는 카카오뱅크는 고객이 공인인증서 없이 이용할 수 있는 자체 인증 서비스를 개발해 사용하고 있는 만큼 뱅크사인을 당장 도입하지 않았다”며 “고객 편의성 등을 따져 도입 여부를 검토하고 있다”고 말했다.
△적자폭 줄이며 기업공개 ‘파란불’
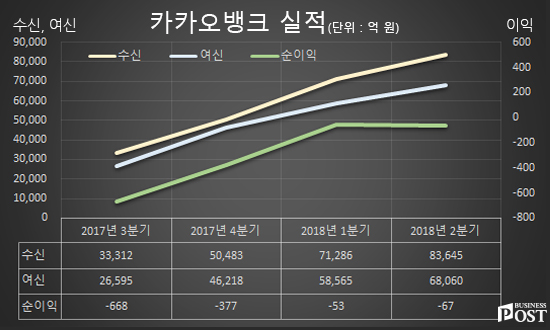
카카오뱅크는 2018년 상반기 순손실을 봤지만 적자폭은 줄었다. 2018년 상반기에 순손실 120억 원을 냈다.
영업수익은 1680억3700만 원으로 1년 전보다 1만1147% 급증했다. 세부적으로 살펴보면 이자수익 1211억 원, 수수료수익 401억 원이다.
영업비용은 1780억 원으로 나타났다. 항목별로 살펴보면 수수료비용 690억 원, 판매관리비 577억 원, 이자비용 457억 원, 기타 영업비용 58억 원 등이다.
1년 전과 비교해 수수료비용이 685억 원, 판매관리비는 390억 원이 급증했다. 현금입출금기 수수료 무료 혜택과 마케팅비용 등이 영향을 끼친 것으로 파악됐다.
수익성 지표인 순이자마진(NIM)은 2.03%로 1년 전보다 1.80%포인트 높아졌다.
재무 건전성 지표인 고정이하여신 비율은 0.08%, 연체율은 0.06%로 각각 나타났고 국제결제은행 자기자본 비율은 16.85%로 집계됐다.
△상담용 ‘챗봇’ 업무 적용
카카오뱅크는 이용자 업무 상담용 프로그램인 ‘챗봇’을 적용했다. 카카오뱅크는 2018년 6월8일 카카오톡 플러스친구 채널을 통해 챗봇이 이용자 상담에 나선다고 밝혔다.
2017년 7월부터 쌓아온 고객 상담 데이터를 분석한 결과 반복적 안내성 문의가 전체 상담의 80%를 차지한 것을 확인했다. 챗봇은 이 반복성 안내 문의에 대응해 개발한 시나리오 기반 형식의 이용자 대응 프로그램이다.
카카오뱅크는 향후 인공지능을 기반으로 이용자의 질문을 이해하고 높은 수준의 답변을 내놓을 수 있는 생성모델 기반의 프로그램도 준비하고 있다.
△중·저신용자들 외면 비판에 대처
카카오뱅크는 인터넷전문은행 출범 당시 중금리대출 활성화를 공언한 것과는 달리 중·저신용자들을 외면하고 있다는 비판을 받아왔다.
카카오뱅크의 신용대출이 대부분 4~6% 금리에서 이뤄졌기 때문이다. 2018년 4월에는 SGI서울보증의 보증부 대출을 제외하면 6% 이상의 중금리 신용대출을 취급하지 않았다.
중금리대출은 신용등급이 4∼10등급인 대출자에게 70% 이상 공급되고 가중 평균금리가 연 16.5% 이하인 가계신용대출 상품이다. 신용등급이 낮을수록 상대적으로 높은 금리를 적용하기 때문에 통상 최저 6%, 최고 20%까지 중금리대출로 본다.
카카오뱅크는 2018년 5월 중금리대출 활성화를 위해 움직이기 시작했다.
신용등급 4등급 이하 중·저신용자를 대상으로 신용대출, 전월세보증금대출, 비상금대출 등의 신규 취급 대출 금리를 최대 0.04%포인트 인하했다.
△현금 자동입출금기 수수료 면제 1년 연장
카카오뱅크가 현금 자동입출금기(ATM) 수수료를 1년 더 받지 않기로 했다.
카카오뱅크는 2019년 6월30일까지 현금 자동입출금기 수수료를 무료로 운영한다.
금융결제원 금융공동망에 참여하고 있는 은행, 증권사 등 금융회사의 현금 자동입출금기가 모두 수수료 무료 대상에 포함된다.
카카오뱅크는 2017년 7월 출범하며 전국 11만4천여 대 현금 자동입출금기에서 수수료 무료 서비스를 제공했고 2018년 1월 전국으로 혜택을 확대했다.
카카오뱅크 애플리케이션을 통한 다른 은행과 거래 등 수수료 면제는 무기한으로 하기로 했다.
△비대면 전월세대출 출시
카카오뱅크는 비대면 대출을 전월세부문으로까지 확대했다.
카카오뱅크는 2018년 1월23일 출시한 ‘전월세 보증금대출’을 통해 1월31일까지 9일 동안 160억 원 규모의 대출 약정을 체결했다.
9일 동안 금리 및 대출한도 사전 조회 건수는 모두 3만6200건으로 하루 평균 4천여 건으로 집계됐다.
카카오뱅크의 전월세 보증금대출을 받을 수 있는 대상은 아파트와 다세대 주택, 빌라 및 연립주택, 주거용 오피스텔 등 실제 주거하고 있는 건물로 수도권은 임차보증금 4억 원 이하, 그 외 지역은 2억 원 이하인 건물이다.
카카오뱅크의 전월세 보증금대출은 내놓은 지 6개월 만인 2018년 8월 기준으로 누적 약정액 4천억 원을 넘어섰다. 출시 뒤 매달 720억 원씩 늘어났다.
△출범 첫 해 순손실 1천억 원
카카오뱅크는 출범 첫 해인 2017년 순손실을 1천억 원 넘게 봤다.
2018년 3월29일 카카오뱅크는 2017년 영업이익 689억1082만 원, 순손실 1044억9104만 원을 낸 것으로 집계됐다고 밝혔다.
판매비와 관리비가 753억7417만 원으로 영업비용에서 가장 큰 비중을 차지했다. 수수료비용이 552억5455만 원으로 그 뒤를 이었다.
카카오뱅크는 처음 사업을 시작하면서 초기 투자비용과 마케팅 비용이 들어가 손실을 낸 것으로 분석됐다.
카카오뱅크는 2018년 2월 말 고객 수가 546만 명, 수신규모는 6조4700억 원, 여신규모는 5조5100억 원으로 파악됐다.
△아시안 뱅커 최우수 디지털은행 선정
카카오뱅크는 글로벌 경제전문지인 아시안뱅커로부터 ‘최우수 디지털은행’에 뽑혔다.
카카오뱅크는 2018년 3월22일 말레이시아 쿠알라룸푸르에서 열린 아시안뱅커 주최 ‘2018 인터내셔널 리테일파이낸스어워드(Retail Financial Services international Awards)’에서 ‘최우수 디지털은행’에 선정됐다
아시안뱅커는 아시아와 태평양을 포함한 글로벌 금융시장에서 리서치와 컨설팅, 세미나, 연수, 출판 등 분야에서 권위를 인정받고 있는 경제전문지다.
싱가포르에 본사를 두고 있으며 매년 금융산업분야의 최우수 금융회사를 선정해 발표하고 있다.
이번 평가는 40여 개국 160여개 금융회사와 핀테크기업들을 대상으로 진행됐다.
△카카오뱅크 출범과 인기몰이
카카오뱅크는 2017년 7월27일 영업을 시작한 뒤 폭발적 인기를 끌었다.
출범 27일 만인 2017년 8월23일 계좌 수 291만 좌를 넘어섰고 2018년 7월22일 기준으로 633만 좌를 돌파했다.
4천만 명 이상 가입한 모바일메신저 카카오톡의 인지도와 공인인증서 등을 갖추지 않고도 금융 서비스를 이용할 수 있는 편리성이 인기비결이다. 카카오프렌즈 캐릭터를 이용한 체크카드 등 디테일한 부분에 신경을 쓴 점도 호응을 얻었다.
마이너스통장 대출금리를 연 2.85%로 결정하는 등 비교적 낮은 대출금리를 매긴 점도 인기 요인으로 꼽혔다.
다만 카카오뱅크의 자산이 초기부터 급격하게 늘어나면서 대출총액과 예금총액을 비교한 예대율도 94%까지 치솟아 유동성에 문제가 생길 수 있다는 관측이 나왔다.
이용우 등 카카오뱅크 경영진은 2017년 8월 중순부터 유동성 관리를 위해 마이너스통장 대출의 신용등급별 한도를 줄였다.
카카오뱅크 주주들은 2017년 9월 초 카카오뱅크에 5천억 원 규모의 유상증자를 했고 2018년 4월25일에 한 번 더 5천억 원 규모의 유상증자를 마무리해 7개월여 만에 모두 1조 원에 이르는 자본금을 확충했다.
△이용우 윤호영, 카카오뱅크 시작
이용우는 2015년 하반기에 카카오뱅크 설립 컨소시엄을 꾸릴 때부터 2017년 7월 카카오뱅크 출범을 거쳐 2018년 현재까지 윤호영 공동대표와 호흡을 맞추고 있다.
이용우는 한국투자증권과 한국투자신탁운용에서 일한 투자전문가고 윤호영 대표는 금융과 IT의 융합 전문가라 IT와 금융의 시너지를 낼 수 있는 콤비로 꼽히고 있다.
이용우는 한국투자금융지주 전무였고 윤호영은 카카오 부사장이었기 때문에 카카오뱅크에서 이용우는 한국투자금융지주, 윤호영은 카카오의 이익을 대변할 수 있다는 시각도 있다.
인터넷전문은행의 은산분리 규제 완화가 지연되면서 2018년 현재 기준 대주주인 한국투자금융지주가 카카오 대신 카카오뱅크에 영향력 확대를 시도할 수 있다는 관측도 있다.
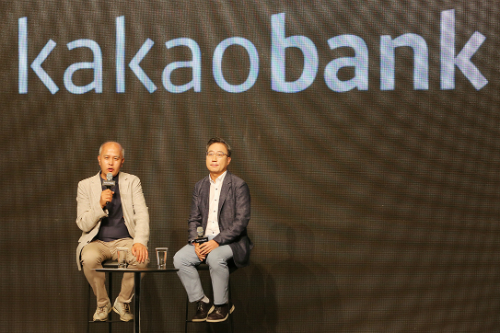
이용우와 윤호영 대표는 2017년 7월27일 카카오뱅크 출범 기자간담회에서 공동대표 체제에 단점도 있음을 인정하면서도 은행 자체가 대표 1명이 독자적 결정을 내리기 힘든 구조라는 점을 들었다.