완성차업체의 생산차질에 따른 실적 부담이 목표주가 하향요인으로 작용했다.
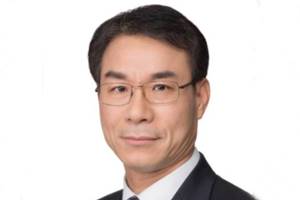
| ▲ 정재욱 현대위아 대표이사 사장. |
이상현 IBK투자증권 연구원은 30일 현대위아 목표주가를 기존 11만 원에서 10만 원으로 낮춰 잡았다.
29일 현대위아 주가는 7만2700원에 거래를 마쳤다.
현대위아가 3분기 시장 전망보다 부진한 실적을 낸 점 등이 목표주가 하향으로 이어졌다.
현대위아는 3분기 연결기준으로 영업이익 312억 원을 냈다. 2021년 3분기보다 137% 늘었지만 시장 전망치에 미치지 못했다.
이 연구원은 “현대위아는 3분기 완성차 생산차질로 차량부문에서 부품 매출이 줄었고 원자재와 운반비 상승으로 기계부문도 기대만큼 실적이 나오지 않았다”고 바라봤다.
현대위아는 4분기에는 완성차업체의 생산회복 등으로 양호한 실적을 낼 것으로 예상됐다.
현대위아는 4분기에 연결기준으로 매출 1조9100억 원, 영업이익 495억 원을 낼 것으로 전망됐다. 2020년 4분기보다 매출은 1%, 영업이익은 286% 늘어나는 것이다.
이 연구원은 “현대위아는 4분기 완성차 생산회복으로 차량부문이 수익성 개선을 이끌 것이다”며 “기계부문은 당분간 원자재와 운반비 상승 영향이 이어지겠지만 지난해 기저효과로 적자폭은 줄어들 것이다”고 내다봤다.
현대위아가 미래 신사업 투자를 적극 진행하는 점도 긍정적으로 평가됐다.
이 연구원은 “현대위아는 미래 신사업을 향한 기대감이 높다”며 “차량부문에서는 전기차 열관리시스템과 수소차 수소저장모듈의 공급을 준비하고 있고 기계부문에서는 스마트팩토리 일환으로 전기차 조립 자동화 등을 추진하고 있다”고 파악했다.
현대위아는 2021년에 연결기준으로 매출 7조5160억 원, 영업이익 1530억 원을 낼 것으로 전망됐다. 2020년보다 매출은 14%, 영업이익 99% 늘어나는 것이다. [비즈니스포스트 이한재 기자]