전기차시장 개화에 따른 배터리 수요 증가로 삼성SDI의 기업가치를 바라보는 눈높이가 높아질 것으로 전망됐다.
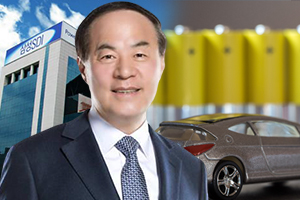
| ▲ 전영현 삼성SDI 대표이사 사장. |
이순학 한화투자증권 연구원은 21일 삼성SDI 목표주가를 기존 45만 원에서 56만 원으로 올렸다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 18일 삼성SDI 주가는 45만3천 원에 장을 마감했다.
이 연구원은 “중대형 전지사업의 이익 개선이 계획대로 현실화하고 있어 목표주가를 높였다”며 “전기차시장 초기 배터리 수요의 폭발적 증가와 이에 따른 이익 급증이 멀티플(목표배수) 극대화로 이어질 것”이라고 내다봤다.
삼성SDI는 2021년 연결기준으로 영업이익 1조 원 이상을 낼 수 있을 것으로 예상된다. 자동차전지 관련 매출이 분기 1조 원을 상회할 뿐 아니라 손익분기점도 넘어섬에 따라 분기 영업이익 2천억 원을 달성하는 것이 가능할 것으로 전망되기 때문이다.
삼성SDI가 앞으로도 자동차전지사업에 해마다 조 단위의 투자를 집행한다는 점에서 고정비 부담이 커지겠지만 규모의 경제 효과를 감안할 때 수익성은 개선될 것으로 예상된다.
하이니켈 기반의 Gen5 배터리와 스태킹 신공법 적용 등을 통해 추가로 원가를 절감할 수도 있다.
삼성SDI가 중대형전지사업에서 내는 영업이익률은 앞으로 2~3년 안에 5~7% 수준에 안착할 수 있을 것으로 예상됐다.
다만 내년 상반기 이후의 삼성SDI에 대한 투자전략은 고민할 필요가 있는 것으로 분석된다.
이 연구원은 “2021년 상반기가 밸류에이션(적정가치) 기준으로는 고점이 될 것”이라며 “그 이후로는 경쟁사들의 (시장) 진입과 (산업의) 성장률 둔화 과정을 거치며 상위 기업들만 높은 밸류에이션을 유지할 것”이라고 내다봤다.
삼성SDI는 3분기에 연결기준으로 매출 2조8800억 원, 영업이익 2105억 원을 낼 것으로 전망된다. 2019년 3분기보다 매출은 12.1%, 영업이익은 27.1% 늘어나는 것이다. [비즈니스포스트 남희헌 기자]