2분기 깜짝실적을 낸 데 이어 하반기도 전지와 석유화학부문 모두 좋은 흐름을 이어갈 것으로 전망됐다.
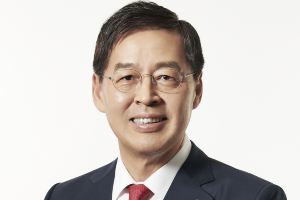
| ▲ 신학철 LG화학 대표이사 부회장. |
황유식 NH투자증권 연구원은 3일 LG화학 목표주가를 기존 65만 원에서 75만 원으로 15% 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 7월31일 LG화학 주가는 56만8천 원에 거래를 마쳤다.
황 연구원은 “2분기 깜짝실적을 반영해 LG화학의 2020년과 2021년 영업이익을 상향 조정하며 목표주가를 새로 제시했다”며 “LG화학은 하반기에도 전지와 석유화학부문 모두 실적 확대 흐름을 이어갈 것”이라고 내다봤다.
LG화학은 2분기에 연결기준으로 매출 6조9350억 원, 영업이익 5720억 원을 냈다. 2019년 2분기보다 2%, 영업이익은 132% 늘었다.
전기차용 2차전지사업이 LG화학의 2분기 깜짝실적을 이끌었다.
LG화학은 2분기 전지부문에서 영업이익 1555억 원을 낸 것으로 파악됐다. 애초 시장 예상보다 4배 이상 많다.
황 연구원은 “폴란드 전기차용 2차전지 생산공장 수율이 상승하면서 LG화학 전지부문 이익률이 개선됐다”며 “예상보다 빨리 수율을 정상화한 것으로 앞으로도 높은 수준의 수율을 유지할 수 있는 만큼 전지부문 영업이익이 한 단계 높아졌다고 판단한다”고 바라봤다.
LG화학은 하반기도 좋은 실적흐름을 이어갈 것으로 전망됐다.
황 연구원은 “전지부문은 하반기 미국 전력망 확대에 따른 에너지저장장치(ESS)용 2차전지 등도 영업이익 확대에 보탬이 될 것”이라며 “석유화학부문은 하반기 저가 원재료 효과가 지속하는 가운데 계절적 성수기 효과가 더해져 영업이익이 증가할 것”이라고 내다봤다.
LG화학은 2020년에 연결기준으로 매출 34조4020억 원, 영업이익 1조9460억 원을 낼 것으로 전망됐다. 2019년보다 매출은 20%, 영업이익은 117% 늘어나는 것이다. [비즈니스포스트 이한재 기자]