



자체사업인 방산부문과 한화솔루션과 한화에어로스페이스 등 연결 자회사들의 실적이 함께 개선될 것으로 전망됐다.
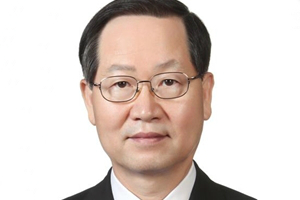
| ▲ 금춘수 한화 지원부문 대표이사 부회장. |
김동양 NH투자증권 연구원은 26일 한화 목표주가를 3만3천 원, 투자의견을 매수(BUY)로 각각 유지했다.
25일 한화 주가는 2만700원에 거래를 마쳤다.
한화는 2019년 자체사업인 방산부문의 공장 폭발사고 여파와 한화생명의 실적 악화로 고전했다. 연결 영업이익은 1조1260억 원으로 전년보다 37.7% 줄었고 주가도 1년 동안 40% 하락했다.
그러나 한화는 올해 방산부문의 정상화에 따른 기저효과로 별도 영업이익이 늘어날 것으로 전망됐다.
자회사 한화솔루션이 태양광사업을 중심으로 수익성을 개선하고 한화에어로스페이스가 미국 항공부품 제조사 EDAC을 인수합병한 효과를 누리며 연결 영업이익도 증가할 것으로 전망됐다.
한화는 2020년에 연결기준 매출 52조9340억 원, 영업이익 1조5550억 원을 낼 것으로 전망됐다. 2019년 잠정실적보다 매출은 5%, 영업이익은 38.1% 늘어나는 것이다. [비즈니스포스트 강용규 기자]

![프랑스 문화 전문가, '한류' 초점 국제교류 강화 글로벌 경쟁력 제고 힘써 {2026년]](https://businesspost.co.kr/news/photo/202610/20261026174336_49025.png)


