지난해에 이어 올해도 가파른 실적 증가가 이어질 것으로 전망됐다.
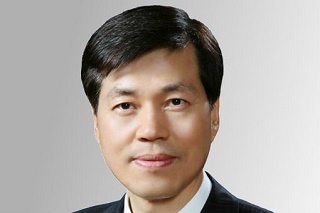
| ▲ 김태한 삼성바이오로직스 대표이사 사장. |
허혜민 키움증권 연구원은 25일 삼성바이오로직스 목표주가를 41만 원에서 52만 원으로 높여 잡았다. 투자의견은 시장수익률 상회(Outperform)를 유지했다.
24일 삼성바이오로직스의 주가는 46만8천 원에 거래를 마쳤다.
허 연구원은 “삼성바이오로직스는 올해 공장 가동률 개선으로 40%대의 고성장이 이어질 것”이라며 “삼성바이오로직스와 우호적 관계인 바이오젠이 초기 알츠하이머병 치료제 아두카누맙을 출시하면 삼성바이오로직스가 수주할 가능성도 크다”고 바라봤다.
삼성바이오로직스는 올해 연간 공장 가동률을 1공장 97%, 2공장 100%, 3공장 31%로 높일 수 있을 것으로 예상됐다.
허 연구원은 “삼성바이오로직스는 공장 가동률 증가에 따라 영업이익률을 지난해 13%에서 올해 23%까지 높일 수 있을 것”이라며 “3공장의 수주속도에 따라 4공장 증설시기가 결정될 것”이라고 내다 봤다.
삼성바이오로직스는 올해 3공장의 가동률이 60%에 가까워지면 4공장을 증설할 것으로 전망됐다.
바이오젠의 아두카누맙이 올해 출시되면 3공장 가동률 증가에 긍정적 영향을 줄 것으로 예상됐다.
허 연구원은 “아두카누맙이 미국 식품의약국(FDA) 승인을 취득하게 되면 장기적으로 연매출 100억 달러를 넘는 메가 블록버스터 신약이 될 것”이라며 “삼성바이오로직스가 아두카누맙을 수주하면 출시 초반보다는 물량이 많아질 수 있다”고 내다봤다.
삼성바이오로직스는 2020년 연결기준으로 매출 9802억 원, 영업이익 2210억 원을 낼 것으로 전망됐다. 지난해보다 매출은 40%, 영업이익은 141% 늘어나는 것이다. [비즈니스포스트 이상호 기자]