주요 라면 브랜드가 매출 호조세를 보이면서 영업실적이 개선될 것으로 전망됐다.
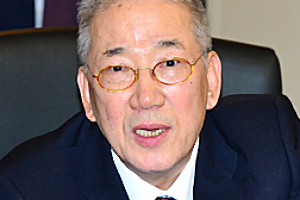
| ▲ 박준 농심 대표이사 부회장. |
이경신 하이투자증권 연구원은 24일 농심 목표주가를 31만 원에서 38만 원으로 높여잡고 투자의견을 매수(BUY)로 유지했다.
농심 주가는 직전 거래일인 21일 28만1500원으로 거래를 끝냈다.
이 연구원은 “최근 농심 내수용 라면 주요 브랜드가 동시에 호조세를 보이고 있다”며 “농심의 영업실적을 제한했던 이유가 내수용 라면의 부진이었음을 감안한다면 최근의 변화는 영업실적 개선폭을 확대하는 요인으로 작용할 것”이라고 말했다.
이 연구원에 따르면 ‘안성탕면’은 콘텐츠 마케팅의 적극적 활용에 따라 시장관심도가 상승하고 있으며 영화 ‘기생충’ 효과에 따라 ‘짜파게티’와 ‘너구리’의 매출도 상승하고 있다. 신제품 ‘너구리 RtA’ 역시 용기면시장에서 판매 호조를 보이고 있다.
이 연구원은 “대형 신제품이 없는 최근 라면시장에서 메인제품 비중이 높은 농심의 제품 포트폴리오가 부각되고 있는 것”이라며 “의미있는 외형 성장 기대가 가능한 시점”이라고 파악했다.
영화 기생충이 해외에서도 인기를 끌고 있는 것이 농심의 중장기 성장동력 구축에도 도움이 될 것으로 예상됐다.
이 연구원은 “기생충은 해외에서 농심 제품 마케팅 포인트로 이어지고 있으며 이는 중장기 성장동력 구축 측면에서 의미가 있다”며 “짜파구리(Parasite Ramdon)의 글로벌 검색효과가 2월 이후 확대되고 있고 주요 지역은 농심이 이미 진출한 지역인 북미, 동남아시아, 호주 등”이라고 파악했다.
코로나19(신종 코로나 바이러스 감염증) 사태가 예상보다 장기화되고 있는 것 역시 농심의 매출에는 도움이 될 것으로 분석됐다.
이 연구원은 “코로나19 사태의 장기화로 상대적으로 생필품 성격이 강한 농심의 라면 메인 브랜드 매출액이 온라인을 중심으로 확대되고 있다”며 “특히 중국시장에서는 사드 이슈로 악화됐던 시장 지배력 하락 영향으로부터 회복될 가능성 또한 열려있다”고 말했다.
농심은 2020년 1분기에 연결기준으로 매출 6305억 원, 영업이익 408억 원을 낼 것으로 전망됐다. 2019년 1분기보다 매출은 7.1%, 영업이익은 29% 늘어나는 것이다. [비즈니스포스트 윤휘종 기자]