라면사업 등 사업부문 전체적으로 수익성 악화가 지속될 것으로 전망됐다.
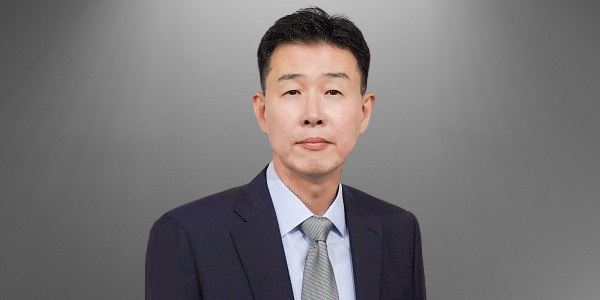
| ▲ 함영준 오뚜기 대표이사 회장. |
이경신 하이투자증권 연구원은 24일 오뚜기 목표주가를 85만 원에서 70만 원으로 낮췄다. 투자의견은 매수(BUY)로 유지했다.
직전 거래일인 21일 오뚜기 주가는 51만2천 원에 거래를 마쳤다.
이 연구원은 “관계사 영업실적 편입 및 내부조정 과정 등에서 영업실적을 일부 상쇄하는 측면에서 리스크가 지속됐다”며 “또 지난해 주요 카테고리의 대형 신제품이 출시되지 않으면서 상대적으로 시장 경쟁비용이 커져 수익성이 일부 하락한 것으로 판단된다”고 파악했다.
이 연구원은 “사업부문 추정치 및 기업가치(밸류에이션) 조정을 감안해 목표주가를 낮춘다”고 말했다.
오뚜기는 지난해 4분기에 연결기준으로 매출 5988억 원, 영업이익 220억 원을 냈다. 1년 전보다 매출은 8.3% 늘었지만 영업이익은 35.9% 줄었다.
이 연구원은 “라면사업은 최근 경쟁사의 메인 제품이 상대적 강세를 보이는 상황을 감안하면 최근 꾸준히 부각되던 가격 경쟁력이 다소 사라질 가능성이 있다”며 “원재료 가격 부담은 낮지만 할인 축소를 통한 간접적 가격 인상효과도 나타날 수 있다”고 봤다.
면류 이외 사업부문은 매출이 꾸준히 늘어나고 있지만 지난해 지속됐던 운임비 및 급여 인상, 리스 회계기준 변경효과가 반영돼 수익성이 악화한 것으로 진단됐다.
이 연구원은 “다만 중장기적으로 이익이 가정간편식(HMR), 냉동식품 등 성장제품군의 기반으로 이어지는 사업부문 사이의 이익 선순환구조가 지속될 가능성이 크다”며 “앞으로 이익 개선이 이뤄지는 시점을 감안한 매수전략은 여전히 유효하다”고 말했다.
오뚜기는 올해 연결기준으로 매출 2조4182억 원, 영업이익 1534억 원을 낼 것으로 전망됐다. 매출은 2.5%, 영업이익은 6.3% 늘어나는 것이다. [비즈니스포스트 최석철 기자]