HUFFPOST
HUFFPOST
기업과산업  소비자·유통

무디스, 롯데쇼핑의 장기 신용등급 전망을 '부정적'으로 낮춰

최석철 기자 esdolsoi@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

국제 신용평가사 무디스가 롯데쇼핑의 장기 신용등급의 하락 조정을 경고했다.

무디스는 21일 롯데쇼핑의 신용등급(Baa3) 전망을 ‘안정적’에서 ‘부정적’으로 낮췄다. 일반적으로 신용등급 전망이 ‘부정적’으로 바뀐 뒤 1년6개월~2년 동안 변화가 없으면 실제 장기 신용등급이 떨어진다.
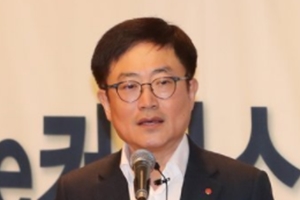
 
무디스, 롯데쇼핑의 장기 신용등급 전망을 '부정적'으로 낮춰
▲ 강희태 롯데그룹 유통BU장 롯데쇼핑 대표이사 부회장.

롯데쇼핑은 지난해 연결기준으로 영업이익 4280억 원을 냈는데 1년 전보다 28% 줄었다.

대형마트, 슈퍼마켓, 전자제품전문점 등 주요 사업이 부진했던 데다 세금과 감가상각비 등 일시적으로 비용이 늘었다. 

수익이 줄어들면서 재무부담은 더욱 커졌다.

롯데쇼핑의 조정전 순차입금(차입금-현금성자산 및 리스 부채)은 지난해 말 기준 약 6조3천억 원으로 1년 전보다 1조2천억 원가량 늘었다.

이에 따라 지난해 롯데쇼핑의 상각전 영업이익(EBITDA) 대비 조정 순차입금 비율은 6.1배로 2017년 말 4.6배보다 높아진 것으로 무디스는 추정했다.

상각전 영업이익은 기업이 영업활동으로 벌어들이는 현금 창출능력을 보여주는 지표로 이자비용, 세금, 감가상각비용 등을 빼기 전 순이익을 뜻한다.

무디스는 “롯데쇼핑이 대규모 점포 구조조정 계획을 내놓았지만 그 강도 및 시점에 불확실성이 있는 만큼 신용등급 평가에 반영하지 못하고 있다”며 “코로나19로 유통업종의 타격이 상대적으로 클 수 있는 만큼 이 역시 고려해야 할 것”이라고 말했다.

무디스는 “롯데쇼핑의 수익성 부진이 지속하거나 대규모 투자로 상각전 영업이익 대비 조정 순차입금 비율이 5.0~5.5배를 웃돌면 신용등급을 하향 조정할 것”이라고 말했다. [비즈니스포스트 최석철 기자]

최신기사

중국 CATL 전기 픽업트럭용 배터리 미국 제조사에서 시험, "라이선스 제공할 가능성"
중국 우주 발사체 회수 기술 조기 확보로 스페이스X 추격 평가, "유럽 시장 노려"
[현장] 한신평 "국내 시장에 맞는 스테이블코인 신용평가 체계 준비 중, 규제와 혁신 ..
시사평론가 김성완 합류로 청와대 대변인단 다시 3인 체제, "국민과 더 소통"
iM증권 "이번주 환율 1350~1400원 전망, 유가와 엔화 추이가 주요 변수"
한국투자 "코스맥스 목표주가 상향, K뷰티 수출 호조에 수주 증가 수혜"
대신증권 "한섬 3분기 실적 개선 전망, 자사주 소각·배당 확대도 긍정적"
퀄컴 샤오미도 애플 이어 기업용 AI 서버 개발 가능성, "TSMC가 핵심 역할"
신한투자 "KT&G 카자흐스탄 '유라시아 공급허브'로 성장, 해외 직접사업 성과"
뉴욕 시장 조란 맘다니 G20 주요 도시와 공동성명 발표,"기후 대응과 물가 안정 협력"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.