중국 건설경기가 코로나19 영향으로 침체돼 굴삭기 등 건설기계 관련 실적 부진이 예상되고 자회사인 '두산인프라코어차이나' 매각 문제로 소송에 걸려있어 두산인프라코어 주가에 불안요소로 작용하고 있다.
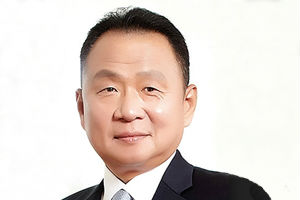
| ▲ 손동연 두산인프라코어 대표이사 사장. |
김홍균 DB금융투자 연구원은 21일 두산인프라코어 목표주주가를 기존 7500원에서 6500원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
21일 두산인프라코어 주가는 4615원으로 거래를 마쳤다.
김 연구원은 “1월 국내 건설기계기업들의 수출이 전년보다 22.1% 감소하고 이 가운데 특히 중국으로 수출이 46.8% 감소했다”며 “중국시장은 원래 3월까지 성수기에 접어들었어야 하나 코로나19 감염사태 여파로 판매 부진이 나타나고 있어 두산인프라코어 주가에 부정적으로 작용할 가능성이 높다”고 분석했다.
김 연구원은 “이밖에도 두산인프라코어는 중국 법인인 두산인프라코어차이나 매각 실패 책임을 놓고 재무적 투자자들과 소송에 걸려있다”며 “모회사인 두산중공업이 구조조정 상황에 놓여있는 등 불확실성도 크다”고 덧붙였다.
1월 굴삭기와 로더 등 국내 건설기계류 수출액은 2억6천만 달러(약 3132억 원)로 전년 같은 기간보다 22.1% 감소했다.
두산인프라코어차이나는 IMMPE, 하나금융투자PE, 미래에셋자산운용PE 등으로 구성된 재무적투자자를 상대로 소송을 이어나가고 있다.
재무적투자자들은 지분 회수와 배상을 요구하고 있어 패소한다면 두산인프라코어가 약 8천억 원을 내놓아야 하는 것으로 알려졌다. 법원은 1심에서는 두산인프라코어의 손을 2심에서는 투자자들의 손을 들어준 것으로 파악된다.
두산인프라코어는 2020년 연결기준으로 매출 8조4350억 원, 영업이익 7610억 원을 낼 것으로 전망됐다. 2019년 실적보다 매출은 5.9% 증가하나 영업이익은 9.4% 감소하는 것이다. [비즈니스포스트 조충희 기자]