한화솔루션은 태양광사업을 중심으로 지속성장이 가능할 것으로 전망됐다.
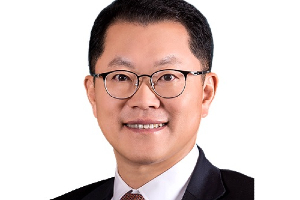
| ▲ 김희철 한화솔루션 큐셀부문 대표이사 사장. |
이희철 KTB투자증권 연구원은 21일 한화솔루션의 목표주가를 기존 2만6천 원에서 3만 원으로 15.4% 높여 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
한화솔루션 주가는 20일 1만9750원에 거래를 마쳤다.
이 연구원은 “한화솔루션은 태양광사업을 중심으로 성장 신뢰도가 점점 높아지고 있다”며 “친환경 에너지 전환시대에 수혜폭이 커질 수 있다는 점을 반영해 목표주가를 상향했다”고 설명했다.
태양광사업은 지난해 한화솔루션 전체 매출의 37.4%, 영업이익의 59.3%를 차지했다.
태양광사업은 지난해 매출이 1년 전보다 41% 성장하고 영업이익은 흑자로 돌아서며 한화솔루션 전체 실적 증가를 이끌었다.
이 연구원은 “한화솔루션은 2025년 매출 목표로 18조 원을 제시했는데 이 가운데 절반 이상이 태양광사업”이라며 “앞으로 태양광사업은 발전소, 분산형 발전 판매 등 다운스트림으로 확장하며 2025년까지 2~3배 성장할 것”이라고 내다봤다.
한화솔루션은 20일 2019년 실적과 함께 자사주 소각과 사외이사 확대계획도 발표했는데 주주가치 강화 측면에서 긍정적으로 평가됐다.
한화솔루션은 2020년에 연결기준으로 매출 10조750억 원, 영업이익 4960억 원을 낼 것으로 전망됐다. 2019년보다 매출은 6.0%, 영업이익은 31.1% 늘어나는 것이다. [비즈니스포스트 이한재 기자]