자동차소재 및 산업용필름사업부의 실적 개선을 기대하기 어려운 것으로 파악됐다.
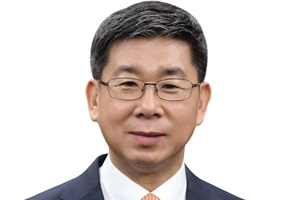
| ▲ 강계웅 LG하우시스 대표이사. |
조윤호 DB금융투자 연구원은 20일 LG하우시스 목표주가를 기존 6만4천 원에서 5만 원으로 낮춰잡았다. 투자의견은 중립(HOLD)를 유지했다.
19일 LG하우시스 주가는 5만900원에 거래를 마쳤다.
조 연구원은 “LG하우시스는 2020년 건자재사업에서 소폭 실적 개선이 가능할 것”이라며 “반면 지난해 내내 영업적자였던 자동차소재 및 산업용필름사업에서 실적 개선이 불투명한다”고 내다봤다.
자동차소재 및 산업용필름사업부는 전체 매출의 30%를 차지하고 있다.
이 사업부의 지난해 매출은 2018년보다 3.2% 늘었지만 적자폭은 더욱 커진 것으로 분석됐다.
향후 자동차소재 단가의 인상이나 구조적 변화가 없는 이상 흑자전환을 장담할 수 없을 것으로 예상됐다.
조 연구원은 “LG하우시스는 최근 사택을 매각하는 등 자산 효율화를 꾀하는 모습을 보여주고 있다”며 “만약 자동차소재 및 산업용필름사업부가 매각된다면 주가에는 긍정적일 것”이라고 바라봤다.
LG하우시스는 2020년 연결기준으로 매출 3조2011억 원, 영업이익 710억 원을 거둘 것으로 예상됐다. 2019년과 비교해 매출은 0.4%, 영업이익은 3.2% 늘어나는 것이다. [비즈니스포스트 홍지수 기자]