



다만 자회사 두산중공업의 불확실성이 해소되면 주가가 반등할 것으로 전망됐다.
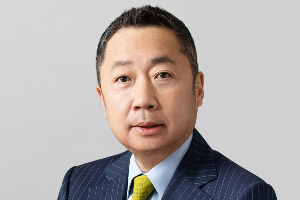
| ▲ 박정원 두산 대표이사 회장. |
17일 양지환 대신증권 연구원은 두산 목표주가를 기존 10만5천 원에서 9만 원으로 낮춰 잡고 투자의견은 매수(BUY)를 유지했다.
두산 주가는 직전 거래일인 14일 6만3700원에 거래를 마쳤다.
이번 두산 목표주가 하향은 100% 자회사 두산메카텍의 두산중공업에 현물출자, 두산솔루스(전지박)와 두산퓨얼셀(연료전지)의 인적분할 등을 반영한 것이다.
두산솔루스와 두산퓨얼셀의 실적이 2019년 4분기 두산의 잠정실적에 반영되지 않았지만 두산의 연결 영업이익은 3029억 원으로 직전 분기보다 105.2% 증가했다.
양 연구원은 최근 두산 주가의 하락을 자금 조달과정에서 재무 리스크가 부각된 점과 자회사 두산중공업의 부실감사 의혹에 따른 것으로 해석했다.
그는 “두산은 2020년 전자BG(비즈니스그룹)와 모트롤(유압기기)BG 등 자체사업이 양호한 실적을 낼 것”이라며 “자회사와 관련한 불확실성이 해소되면 주가는 빠른 속도로 반등할 것”이라고 예상했다.
두산은 2020년 연결 매출 17조9110억 원, 영업이익 1조2590억 원을 낼 것으로 전망됐다. 지난해 잠정실적과 비교하면 매출은 3.4% 줄고 영업이익은 비슷한 수준이다. [비즈니스포스트 강용규 기자]



